De minimis 2027: Tính chi phí hàng đến tay khách
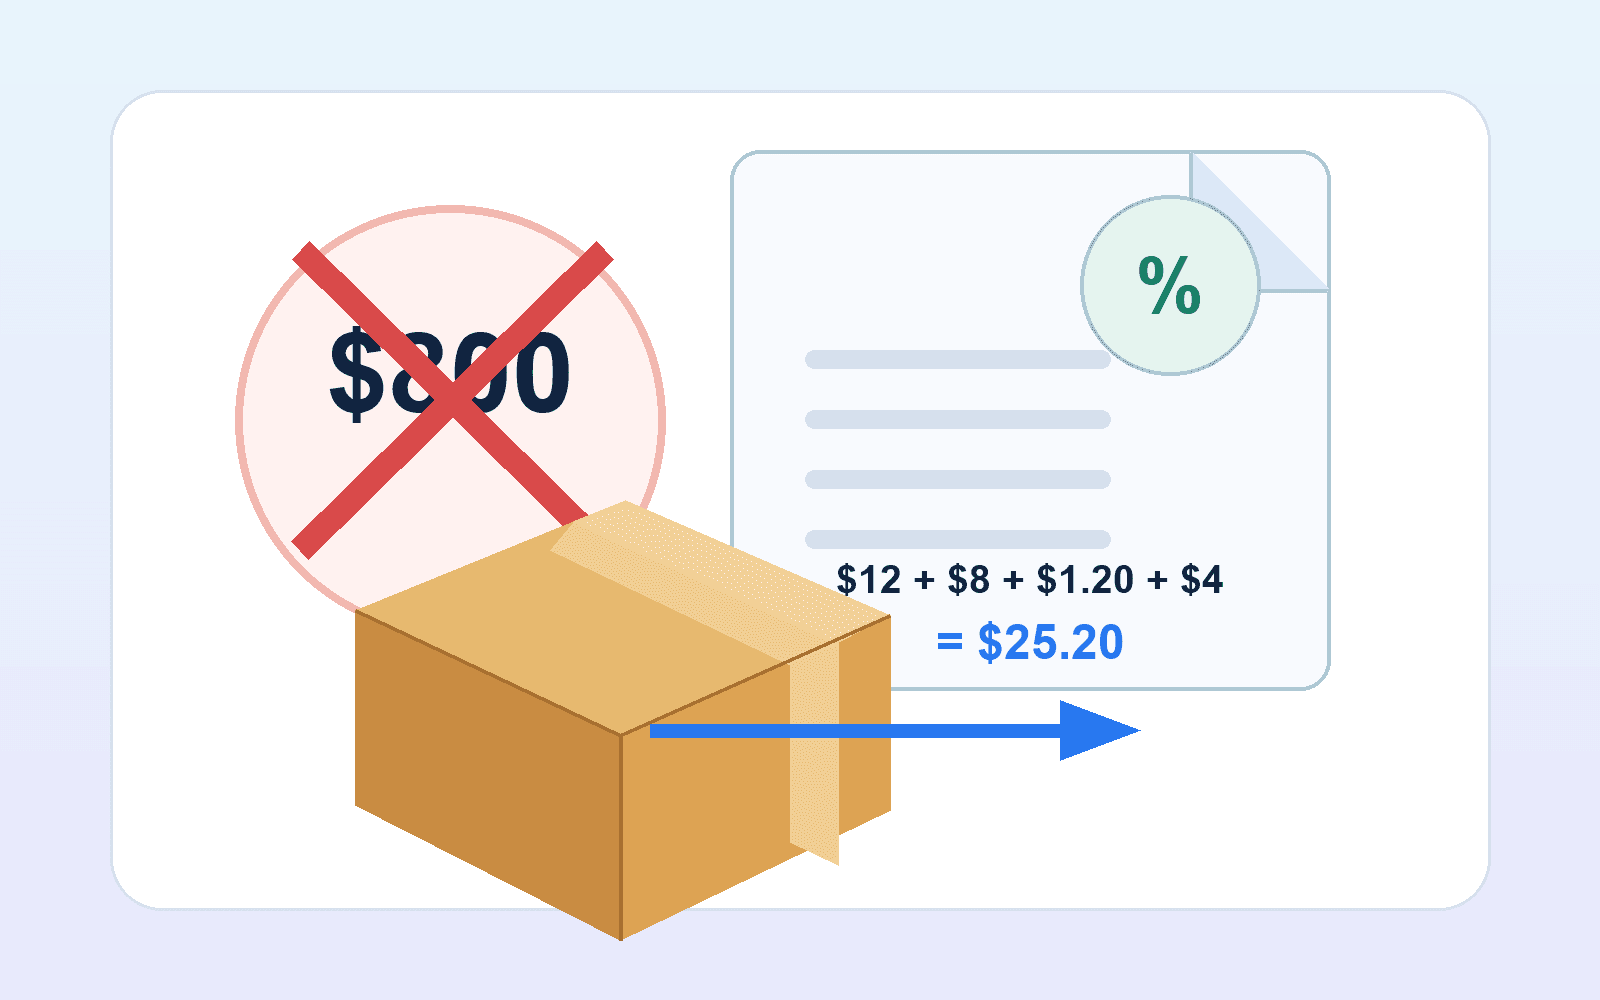
Chế độ miễn thuế de minimis đối với hàng nhập khẩu thương mại vào Mỹ đã bị đình chỉ và sẽ chính thức bị bãi bỏ theo luật từ ngày 1 tháng 7 năm 2027. Với người bán online, việc cần làm là tính thuế nhập khẩu, chi phí thông quan và các chi phí xử lý, giao đơn hàng khác vào giá bán.
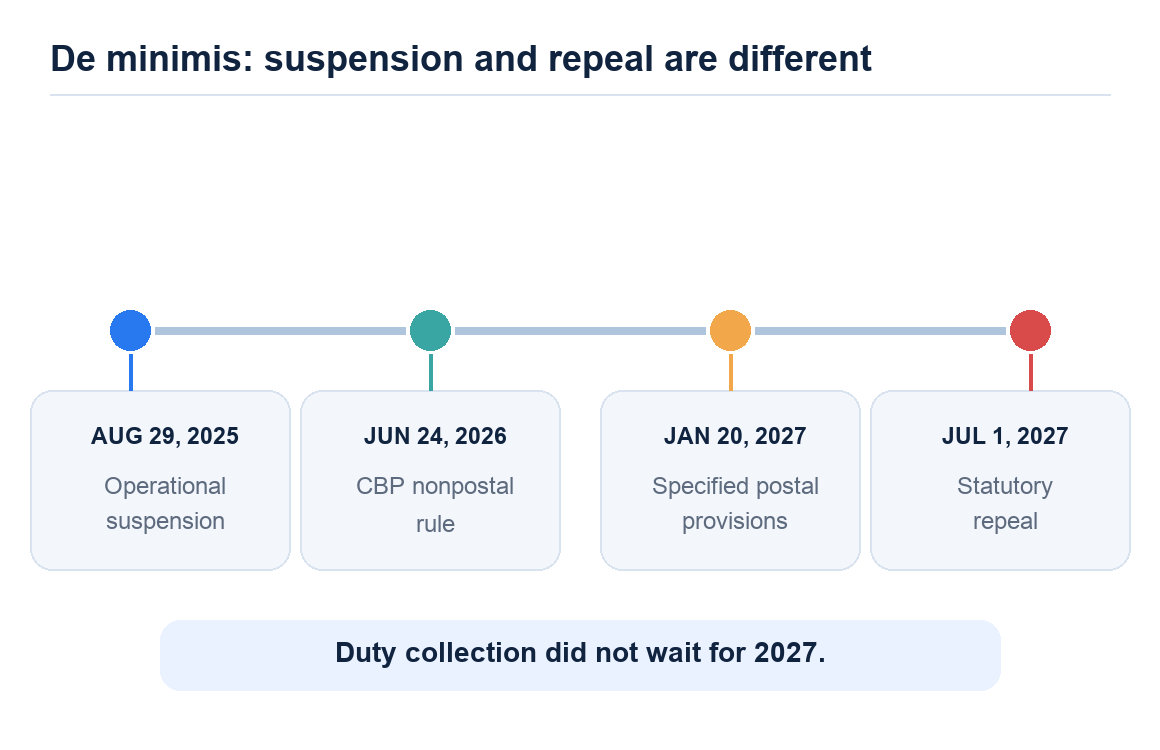
Việc miễn thuế bị đình chỉ theo quyết định của nhánh hành pháp vào năm 2025. Đến năm 2026, Cơ quan Hải quan và Bảo vệ Biên giới Mỹ (CBP) triển khai các quy định liên quan. Quốc hội bãi bỏ ngoại lệ dành cho lô hàng thương mại bằng một đạo luật riêng, có hiệu lực từ ngày 1 tháng 7 năm 2027. Những mốc khác nhau này dễ khiến người bán nhầm về thời điểm cần điều chỉnh giá.
Bài viết này tập trung vào hàng nhập khẩu thương mại vào Mỹ qua kênh thương mại điện tử. Bạn sẽ nắm được các mốc đang áp dụng, cách tính chi phí hàng đến tay khách qua một ví dụ cụ thể và ý nghĩa của DDP, DAP. Bài viết cũng đưa ra công thức tính điểm hòa vốn khi nhập hàng theo lô rồi giao nội địa, đồng thời giải thích khi nào việc chọn nhà cung cấp báo giá cuối cùng và lo thủ tục hải quan giúp bạn giảm được nhiều việc hành chính nhất.
De minimis ảnh hưởng thế nào đến TMĐT năm 2027?
De minimis là tên thường gọi của một chế độ miễn trừ hành chính theo Mục 321 của Đạo luật Thuế quan năm 1930. Với lô hàng thương mại đủ điều kiện theo 19 U.S.C. 1321(a)(2)(C), hàng trị giá $800 trở xuống do một người nhập khẩu trong một ngày được miễn các khoản thuế phát sinh do nhập khẩu. Các loại thuế khác vẫn có thể áp dụng, và hàng hóa vẫn phải đáp ứng quy định về an toàn cũng như các điều kiện nhập khẩu khác.
Quà tặng thực sự và một số vật dụng cá nhân hoặc gia đình đi cùng người nhập cảnh thuộc các quy định riêng. Bài viết này tập trung vào ngoại lệ dành cho lô hàng thương mại, vốn có ảnh hưởng lớn đến thương mại điện tử xuyên biên giới và dropshipping.
Các mốc cần lưu ý
Chế độ miễn thuế de minimis đối với hàng nhập khẩu thương mại thuộc diện áp dụng đã chấm dứt vào ngày 29 tháng 8 năm 2025. Quy định tháng 6 năm 2026 của CBP sau đó triển khai việc đình chỉ vô thời hạn đối với hàng hóa trị giá $800 trở xuống được vận chuyển qua các kênh ngoài bưu chính quốc tế. Những lô hàng này phải làm thủ tục khai báo hải quan chính thức hoặc không chính thức phù hợp và chịu các khoản thuế, phí hiện hành. Hình thức khai báo Entry Type 86 trước đây đã ngừng áp dụng.
Bưu chính quốc tế có thủ tục riêng. Quy định đình chỉ đối với kênh này có hiệu lực từ ngày 24 tháng 6 năm 2026. Thủ tục khai báo không chính thức mới dành cho hàng bưu chính đủ điều kiện có trị giá 2.500 US$ trở xuống được áp dụng từ ngày 24 tháng 7. Chương trình thí điểm tự nguyện Entry Type 13 bắt đầu vào ngày 22 tháng 9. Entry Type 13 cho người khai đủ điều kiện thêm một lựa chọn, nhưng không áp dụng cho lô hàng chịu thuế chống bán phá giá, thuế chống trợ cấp hoặc hạn ngạch. Các lô hàng đó vẫn phải khai báo chính thức.
Sau đó, thông báo đăng trên Federal Register ngày 22 tháng 10 năm 2026 ấn định ngày 20 tháng 1 năm 2027 là thời điểm bắt buộc tuân thủ hai quy định cụ thể về bưu chính, 19 CFR 145,12(a)(2)(v) và (vi). Thông báo áp dụng cho hàng hóa phải đáp ứng yêu cầu riêng của cơ quan quản lý, một số khoản thuế theo Chương 98 hoặc 99 và một số trường hợp đề nghị miễn thuế. Việc thu thuế đối với các kiện bưu chính nói chung vẫn tiếp tục, và hàng hóa thông thường đủ điều kiện vẫn có thể làm thủ tục khai báo không chính thức qua kênh bưu chính.
Mốc tiếp theo là ngày luật có hiệu lực. Mục 70531 của Public Law 119-21 bãi bỏ ngoại lệ dành cho lô hàng thương mại kể từ ngày 1 tháng 7 năm 2027. Từ thời điểm đó, cơ sở pháp lý của chế độ miễn thuế cũ chính thức chấm dứt sau thời gian đình chỉ.
Ngày 1 tháng 7 thay đổi điều gì?
Ngày 1 tháng 7 đánh dấu việc chuyển từ đình chỉ sang bãi bỏ theo luật. Trước ngày đó, người bán hoạt động theo cơ chế đình chỉ được thực hiện bằng quyết định hành pháp và quy định của cơ quan quản lý. Sau mốc này, ngoại lệ dành cho hàng thương mại bị bãi bỏ theo luật. Bạn không nên lập kế hoạch tìm nguồn hàng năm 2027 với kỳ vọng quy định $800 cũ sẽ được khôi phục lâu dài.
Các kiện hàng giá trị thấp đã phải chịu thuế theo cơ chế đình chỉ, trước ngày 1 tháng 7. Việc bãi bỏ cũng không đặt ra một mức thuế suất chung cho mọi sản phẩm. Số thuế bạn có thể phải chịu vẫn phụ thuộc vào mã phân loại hàng hóa, nước xuất xứ, trị giá hải quan và các biện pháp bổ sung áp dụng tại thời điểm nhập khẩu.
Kiện hàng nhỏ vẫn có thể vào Mỹ. Tuy nhiên, trị giá thấp không còn giúp kiện hàng được miễn thuế hoặc làm thủ tục khai báo đơn giản theo cơ chế de minimis cũ. Giá bán, cam kết giao hàng và quy trình của nhà cung cấp cần phản ánh thay đổi này ngay từ bây giờ.
Tính đủ chi phí hàng đến tay khách trước khi định giá
Chi phí hàng đến tay khách là toàn bộ số tiền cần bỏ ra để đưa một đơn vị hàng đến nơi nhận, hoàn tất thủ tục nhập khẩu và sẵn sàng giao cho người mua. Chỉ nhìn vào giá vốn sản phẩm thì chưa thể biết một đơn hàng có hiệu quả hay không. Các khoản cần tính tùy theo phương án vận chuyển. Bảng tính thường bắt đầu với giá vốn sản phẩm, cước quốc tế, thuế nhập khẩu, phí thông quan, phí đại lý hải quan, các khoản thuế khác khi nhập khẩu nếu có, bảo hiểm và phí giao hàng chặng cuối.
Bắt đầu từ SKU cụ thể
Trước hết, xác định mã HS của sản phẩm và mã phân loại thuế quan tại thị trường đích. Tại Mỹ, hãy tra Biểu thuế hài hòa (Harmonized Tariff Schedule) hiện hành. Xác nhận nước xuất xứ. Nước xuất xứ thường là nơi hàng được sản xuất hoặc trải qua công đoạn gia công làm thay đổi cơ bản bản chất hàng hóa. Địa điểm đặt kho không quyết định xuất xứ. Sau đó, kiểm tra xem sản phẩm có chịu thuế bổ sung hoặc biện pháp riêng nào không.
Trị giá hải quan có thể khác với chi phí hàng đến tay khách. Trị giá giao dịch thường là giá bán của hàng hóa để xuất khẩu sang Mỹ, cộng các khoản điều chỉnh mà luật yêu cầu, nếu có. Cước vận chuyển quốc tế và bảo hiểm là hai ví dụ về các khoản vẫn thuộc chi phí hàng đến tay khách dù không nằm trong trị giá hải quan. Kiểm tra xem trị giá đang tính có đúng với lô hàng cần nhập không và ghi lại từng khoản phí đúng như báo giá của nhà cung cấp. Nếu báo giá giao tận nơi đã bao gồm phí vận chuyển hoặc thông quan, hoặc cả hai, đừng tính lại các khoản đã bao gồm.
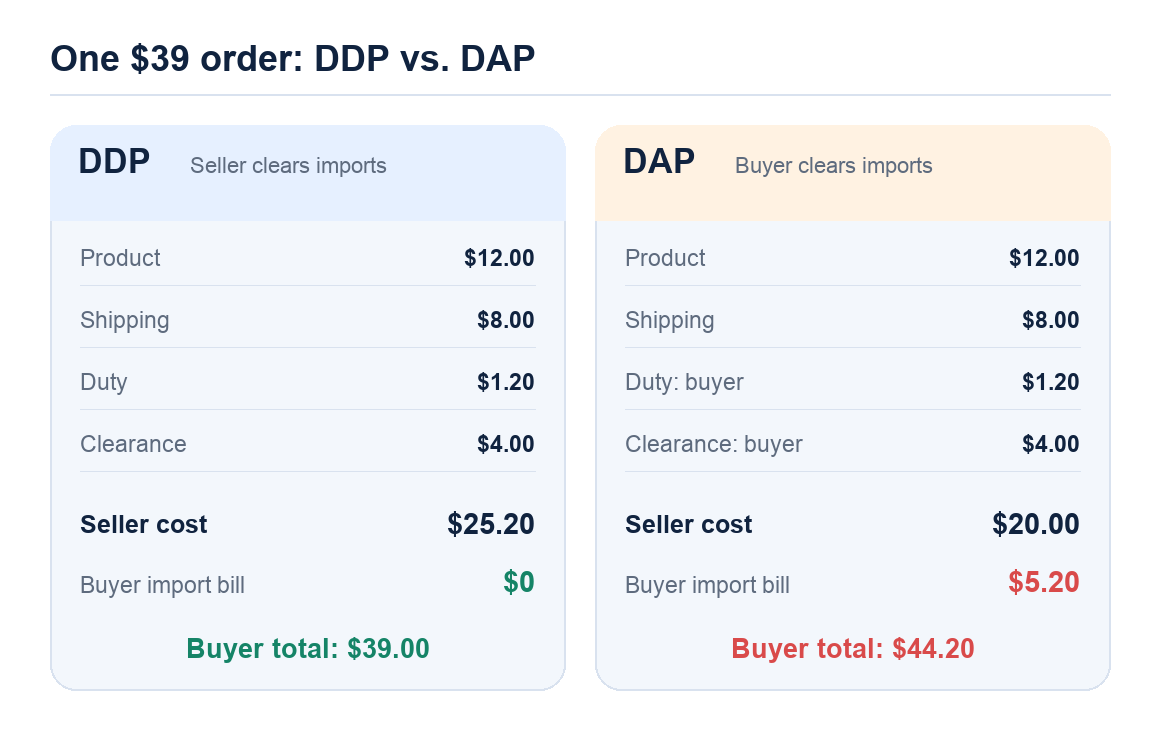
Để minh họa các phép tính dưới đây, giả sử có một SKU bán với giá $39. Giá vốn là $12. Để tiện so sánh, Tradelle giả định $12 là trị giá hải quan được chấp nhận ở cả hai phương án. Ta cũng giả định thuế suất nhập khẩu là 10% và phí thông quan là $4. Đây là số liệu minh họa. Khi tính cho sản phẩm thực tế, bạn cần xác định trị giá và thuế suất áp dụng riêng. Chi phí quảng cáo, phí thanh toán, chi phí trả hàng, thuế của cửa hàng và các chi phí kinh doanh khác sẽ được xét sau.
Đơn hàng xuyên biên giới giao thẳng theo DDP
Theo điều kiện giao hàng đã nộp thuế (DDP), người bán chịu trách nhiệm thông quan nhập khẩu và nộp các khoản thuế khi nhập khẩu. Đơn vị vận chuyển hoặc đại lý hải quan có thể thực hiện các công việc này, nhưng người bán vẫn chịu trách nhiệm thương mại. Với người tiêu dùng, điều quan trọng là sau khi chốt tổng tiền lúc thanh toán, họ sẽ không nhận thêm hóa đơn phí nhập khẩu.
Đơn hàng trong ví dụ có giá vốn 12 US$, cước vận chuyển quốc tế 8 US$, thuế nhập khẩu giả định 1,20 US$ và phí thông quan giả định 4 US$. Tổng chi phí đưa đơn hàng đến tay khách là 12 US$ + 8 US$ + 1,20 US$ + 4 US$ = 25,20 US$. Với giá bán 39 US$, người bán còn lại 13,80 US$ trước khi trừ chi phí quảng cáo, phí thanh toán, chi phí trả hàng, thuế của cửa hàng và các chi phí kinh doanh khác.
Khoản còn lại chưa phải là lợi nhuận ròng. Bạn vẫn cần trừ các chi phí khác. Các hướng dẫn của Tradelle về cách tính biên lợi nhuận dropshipping và chi phí và lợi nhuận của đơn hàng giá trị cao giải thích chi phí thu hút khách hàng và chi phí sau bán ảnh hưởng thế nào đến kết quả.
Ai trả chi phí nhập khẩu theo DDP và DAP?
Theo điều kiện giao hàng tại nơi đến (DAP), người bán vẫn chịu trách nhiệm vận chuyển đến địa điểm đã thỏa thuận. Người mua chịu trách nhiệm thông quan nhập khẩu và nộp thuế. Để thuận tiện, đơn vị chuyển phát vẫn có thể khai báo hải quan rồi thu lại các khoản đã nộp cùng phí dịch vụ từ người nhận. Vì vậy, báo giá DAP có thể trông rẻ hơn trên bảng tính của người bán, trong khi trải nghiệm nhận hàng của khách lại kém hơn.
Tính lại cùng đơn hàng theo DAP
Với cùng đơn hàng giả định, người bán trả 12 US$ tiền sản phẩm và 8 US$ tiền vận chuyển, tổng cộng 20 US$. Người mua trả riêng 1,20 US$ tiền thuế nhập khẩu và 4 US$ phí thông quan theo giả định. Vì vậy, dù giá lúc thanh toán là 39 US$, tổng chi phí thực tế của người mua lên đến 44,20 US$ trước các khoản phát sinh khác, nếu có.
Nếu người bán giữ toàn bộ 39 US$ và không góp vào các khoản chi phí nhập khẩu đó, số tiền còn lại là 19 US$ trước khi trừ các chi phí kinh doanh khác. Khoản này cao hơn 5,20 US$ so với DDP. Khách hàng cũng phải trả thêm 5,20 US$ và có thể phải phản hồi đơn vị vận chuyển thì kiện hàng mới được chuyển tiếp.
Để tổng số tiền khách thực trả là 39,00 US$, có thể giảm giá lúc thanh toán đi 5,20 US$, còn 33,80 US$. Sau khi trừ 20 US$ tiền sản phẩm và vận chuyển, người bán còn 13,80 US$, bằng với số tiền còn lại trong ví dụ DDP. Đổi người thanh toán vẫn để lại cùng một khoản chi phí cần tính.
Vì sao trải nghiệm nhận hàng có thể khác?
Với DDP, người bán cần biết chi phí nhập khẩu và thu xếp thanh toán đúng cách. Với DAP, người mua có thể được yêu cầu thanh toán hoặc cung cấp thông tin, hoặc phải chờ lâu hơn để hàng được giải phóng. Nếu người mua từ chối trả phí, kiện hàng có thể bị hoàn và người bán vẫn có thể chịu thiệt hại kinh doanh.
DAP có thể phù hợp nếu người nhận là doanh nghiệp có đại lý hải quan và quy trình nhập khẩu riêng. Với người tiêu dùng mua một món hàng giá $39, yêu cầu trả thêm tiền bất ngờ thường khó chấp nhận hơn. Quy trình xử lý hàng trả lại của bạn cần tính cả trường hợp khách từ chối nhận hàng xuyên biên giới lẫn trường hợp khách đổi ý sau khi mở kiện. Xem hướng dẫn của Tradelle về xử lý trả hàng và hoàn tiền khi dropshipping để biết cách xử lý các tình huống này.
Khi so sánh chi phí của người bán là 25,20 US$ theo DDP và 20 US$ theo DAP, hãy xét số tiền người bán còn lại, tổng số tiền người mua phải trả và khối lượng công việc phát sinh ở từng phương án.
Khi nào nhập theo lô rồi giao nội địa có lợi?
Gom lô nghĩa là nhập và thông quan cả lô hàng, sau đó gửi từng đơn trong nội địa. Bạn vẫn phải phân loại hàng, khai báo đúng và nộp thuế nhập khẩu cho cả lô. Khi khách đặt mua, từng đơn giao nội địa sẽ không cần làm thủ tục hải quan riêng.
Bạn có thể tiết kiệm bằng cách chia cước vận chuyển hàng nhập và chi phí khai báo cho nhiều sản phẩm, đồng thời giao từng đơn trong nội địa để giảm số kiện gửi quốc tế. Đổi lại, bạn phải bỏ vốn nhập hàng, trả chi phí lưu kho và xử lý đơn nội địa, đồng thời chấp nhận rủi ro một phần hàng tồn không bán được.
So sánh lô 100 và 300 sản phẩm
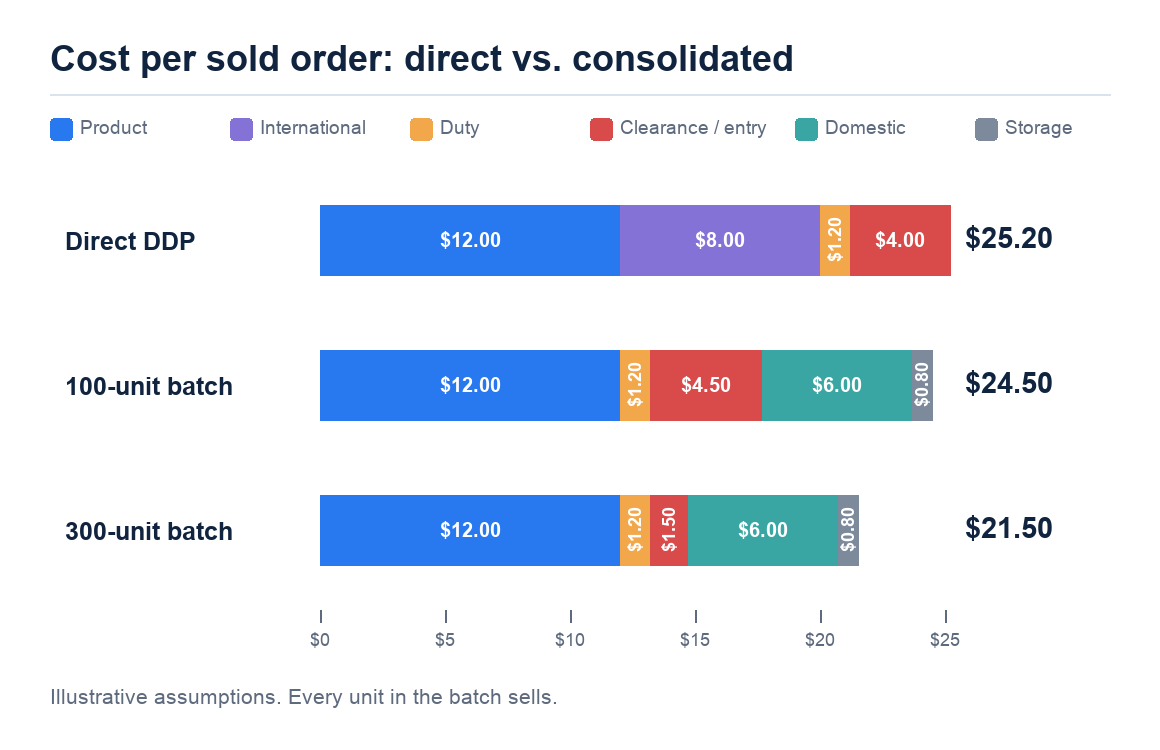
Giữ nguyên giá vốn 12 US$ và thuế suất 10% như giả định ở trên. Chi phí xử lý và giao đơn nội địa là 6 US$ mỗi sản phẩm, còn chi phí lưu kho và giữ hàng tồn là 0,80 US$ mỗi sản phẩm. Tổng biến phí để bán một sản phẩm tại thị trường đích là 20 US$, trong đó có 1,20 US$ thuế nhập khẩu. Ngoài biến phí, mỗi lô còn có chi phí cố định 450 US$ cho cước vận chuyển hàng nhập và khai báo hải quan. Tất cả số liệu này đều là giả định để lập kế hoạch.
Tổng chi phí của lô hàng được tính theo công thức 450 US$ + 20 US$ * số lượng sản phẩm. Chi phí trên mỗi sản phẩm bán được là 20 US$ + 450 US$ / số sản phẩm bán được. Lô 100 sản phẩm có tổng chi phí 2.450 US$, tương ứng 24,50 US$ mỗi sản phẩm bán được. Với lô 300 sản phẩm, hai con số này là 6.450 US$ và 21,50 US$.
So với chi phí giao thẳng theo DDP là 25,20 US$, phương án nhập lô 100 sản phẩm tiết kiệm 0,70 US$ mỗi đơn. Với giá bán 39 US$, còn lại 14,50 US$ trước các chi phí kinh doanh khác. Phương án nhập lô 300 sản phẩm tiết kiệm 3,70 US$ mỗi đơn và còn lại 17,50 US$. Thuế nhập khẩu giả định vẫn là 1,20 US$ mỗi sản phẩm ở cả hai phương án. Gom lô vẫn phải nộp thuế. Chênh lệch đến từ cách tính cước và phí khai báo hải quan.
Tính quy mô lô hàng hòa vốn
Trong ví dụ này, F là chi phí cố định của lô hàng và V là biến phí trên mỗi đơn theo phương án gom lô. C là chi phí giao thẳng theo DDP cho mỗi đơn. Với N là số sản phẩm bán được, gom lô có chi phí thấp hơn khi V + F / N < C. Từ bất đẳng thức này, điểm hòa vốn của phương án gom lô là F / (C - V).
Trong ví dụ này, 450 US$ ÷ (25,20 US$ - 20 US$) = khoảng 86,54 sản phẩm. Bạn cần bán ít nhất 87 sản phẩm để chi phí thấp hơn giao thẳng theo DDP. Nếu bán 86 sản phẩm, chi phí sau khi làm tròn là 25,23 US$ mỗi sản phẩm. Nếu bán 87 sản phẩm, chi phí là 25,17 US$. Điểm hòa vốn là 86,538461..., nên hãy làm tròn lên khi tính số lượng nguyên cho cả lô.
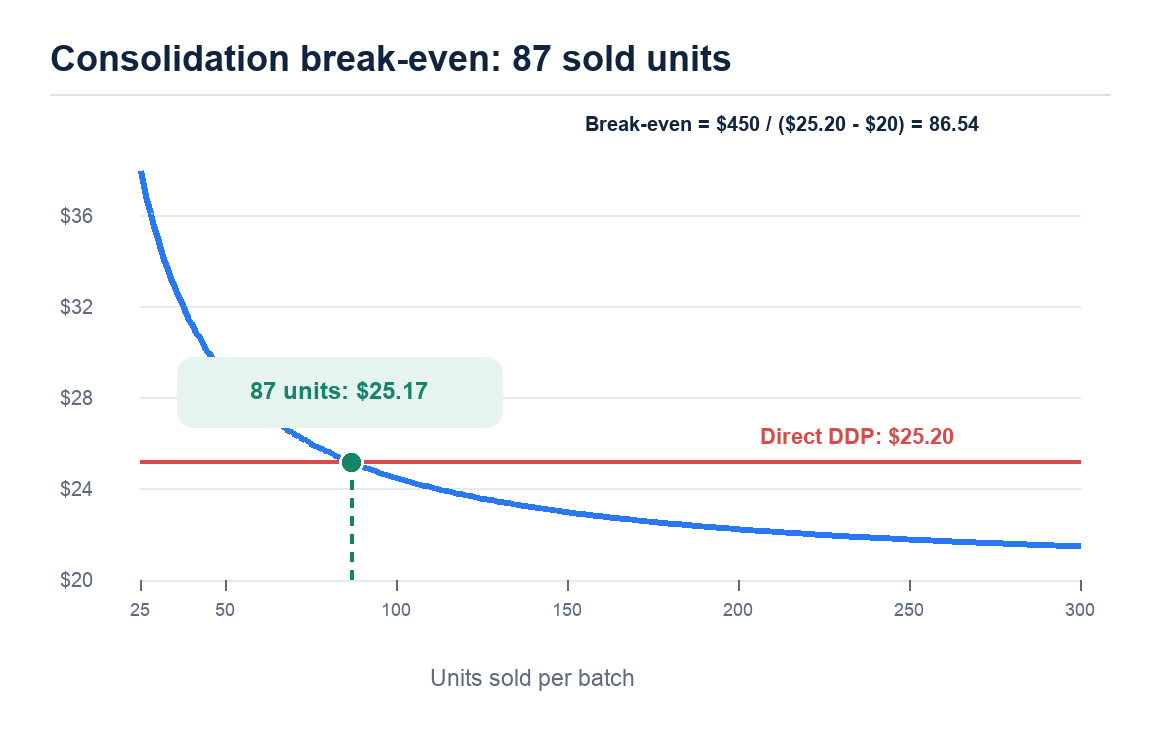
Với các mức chi phí đã nêu, gom lô không thể rẻ hơn nếu C nhỏ hơn hoặc bằng V. Nhập lô lớn hơn có thể chia chi phí kho cố định cho nhiều sản phẩm, nhưng biến phí vẫn bằng hoặc cao hơn chi phí giao thẳng theo DDP. Hãy chọn phương án dựa trên số liệu, đừng thuê kho chỉ vì thấy cách đó có vẻ chuyên nghiệp hơn.
Bán chậm hơn dự kiến có thể đảo ngược kết quả
Các ví dụ của Tradelle giả định bạn bán hết hàng. Nếu nhập 100 sản phẩm mà chỉ bán được 60, chi phí cố định phải chia cho ít đơn hơn và 40 sản phẩm còn lại vẫn giữ vốn của bạn. Bạn cũng có thể phải trả phí lưu kho lâu hơn hoặc giảm giá hàng còn lại. Hàng theo mùa có thêm một ràng buộc. Dù giá vốn thấp, hàng nằm trong kho cũng chẳng giúp ích gì khi đã qua mùa mua sắm.
Khi gom hàng theo lô, hãy xem nhu cầu trước đây, doanh số hiện tại, thời gian nhà cung cấp cần để giao hàng và hạn bạn cần bán hết hàng. Quy trình kiểm chứng sản phẩm của Tradelle giúp bạn quyết định có nên nhập kho một SKU ngay từ đầu hay không. Một sản phẩm đã chứng minh được sức bán có thể đáng để nhập cả lô. Linh cảm thường chưa đủ để quyết định.
Bảng tính chi phí cho từng SKU
So sánh các phương án cho từng sản phẩm ở từng thị trường đích. Một SKU có hiệu quả khi giao theo DDP đến Mỹ có thể cho kết quả khác khi giao đến Đức hoặc Úc. Tương tự, sản phẩm bán ổn định đến mức đáng nhập theo lô tại Mỹ vẫn có thể cần giao thẳng ở thị trường nhỏ hơn.
Kiểm tra các mục sau trước khi chọn phương án.
- Phân loại và xuất xứ. Xác định mã thuế quan hiện hành, nước sản xuất, trị giá hải quan và các biện pháp riêng áp dụng cho đúng SKU bạn định bán.
- Báo giá giao thẳng đầy đủ. Hỏi báo giá đã gồm tiền sản phẩm, cước vận chuyển, thuế nhập khẩu, phí đại lý hải quan, phí ứng trước thuế và phí, các khoản thuế khác khi nhập khẩu và phí giao hàng chặng cuối chưa. Ghi báo giá DDP và DAP ở hai dòng riêng.
- Báo giá gom lô đầy đủ. Yêu cầu nhà cung cấp tách chi phí cố định của cước vận chuyển hàng nhập và phí khai báo khỏi chi phí lưu kho, lấy hàng, đóng gói và vận chuyển nội địa tính theo từng sản phẩm. Yêu cầu ghi cả phí tiếp nhận hàng tại kho nếu có.
- Nhu cầu và lượng bán. Ước tính số sản phẩm thực tế có thể bán trước lần đặt hàng tiếp theo hoặc trước khi hết mùa. Dựa vào số đơn có dữ liệu hỗ trợ và tránh lấy tổng doanh số cả năm theo dự báo lạc quan.
- Cam kết với khách. Xác định khách sẽ thấy một tổng tiền cuối cùng hay phải trả thêm chi phí nhập khẩu sau đó. Ghi thời gian giao dự kiến bên cạnh phương án bạn chọn.
- Vốn và rủi ro. Ghi tiền đặt cọc cho lô hàng, vốn nằm trong hàng chưa bán, các trường hợp trả hàng có thể phát sinh và chi phí khi hàng bán chậm.
Khi nghiên cứu sản phẩm, Product Picks cung cấp báo cáo tổng hợp giá vốn, giá bán đề xuất, chi phí vận chuyển đến nơi nhận, nhu cầu thị trường và giá của đối thủ. Bạn có thể dùng bảng tính làm điểm xuất phát, rồi điền thêm chi phí thu hút khách hàng thực tế và các giả định về hoạt động sau bán.
Khi chưa biết nên đặt bao nhiêu hàng, giao thẳng theo DDP thường dễ thử nghiệm hơn gom lô. Khi nhu cầu rõ hơn và lượng bán vượt điểm hòa vốn ước tính, gom lô có thể phù hợp hơn. DAP thường được dùng khi người nhận có thể đảm nhận toàn bộ trách nhiệm nhập khẩu. Phương án có chi phí thấp nhất sẽ tùy từng trường hợp.
Fulfillment by Tradelle giúp đơn giản hóa việc nhập khẩu
Bạn cũng có thể giảm số khoản phải tự tính bằng cách chọn nhà cung cấp báo giá cuối cùng cho sản phẩm và cước đến nơi nhận, đồng thời lo thủ tục hải quan cho bạn. Fulfillment by Tradelle lấy hàng trực tiếp từ nhà sản xuất, quản lý vận chuyển quốc tế và thủ tục hải quan, tự động xử lý đơn và gửi thông tin theo dõi. Bạn không cần tự tính theo quy định de minimis hay thu xếp nộp thuế nhập khẩu cho từng đơn Tradelle.
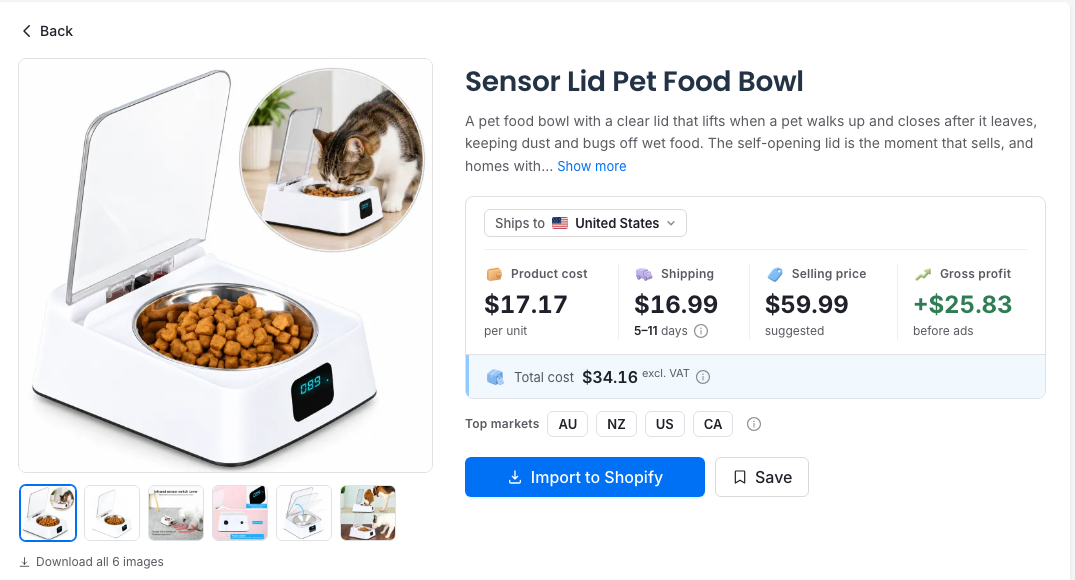
Lấy Sensor Lid Pet Food Bowl làm ví dụ, với số liệu trên trang quản lý được kiểm tra ngày 4 tháng 11 năm 2026. Khi giao đến Mỹ, giá vốn sản phẩm hiển thị là 17,17 US$, phí vận chuyển là 16,99 US$ và thời gian giao hàng được nêu là 5–11 ngày. Tổng chi phí trả nhà cung cấp là 34,16 US$, chưa gồm VAT. Giá bán đề xuất là 59,99 US$, tương ứng lợi nhuận gộp 25,83 US$ trước khi trừ quảng cáo và các chi phí kinh doanh khác.
Giá sản phẩm và phí vận chuyển hiển thị là mức cuối cùng của nhà cung cấp. Tradelle lo thủ tục hải quan và các khoản thuế nhập khẩu hiện hành. Bạn không cần tự phân loại chiếc bát, tính riêng khoản phí liên quan đến de minimis hay làm thủ tục hải quan cho đơn hàng. Nhãn VAT trên trang quản lý chỉ khoản VAT của doanh nghiệp bạn. Khoản này vẫn được tính riêng như khi làm việc với bất kỳ nhà cung cấp nào.
Luật Mỹ vẫn áp dụng như cũ. Phần thay đổi là bên đảm nhận công việc. Bạn có thể biết trước chi phí nhà cung cấp khi nhập sản phẩm vào cửa hàng và giao quy trình xuyên biên giới cho Tradelle. Bạn sẽ không phải so sánh các đại lý hải quan rồi trông chờ khách chịu trả hóa đơn phát sinh. Nhờ đó, Tradelle là nhà cung cấp dễ sử dụng nhất với người bán muốn giao phần thủ tục hải quan cho bên khác.
Cập nhật mã vận đơn tự động giúp gửi thông tin xuất hàng đến Shopify và báo cho khách. Nền tảng này cũng xử lý hàng trả lại qua các trung tâm tiếp nhận tại Mỹ, EU và Vương quốc Anh. Bạn có thể đánh giá sản phẩm bằng dữ liệu thực tế về chi phí và nhu cầu, sau đó chuyển sang xử lý đơn mà không cần thêm quy trình hải quan riêng.
Nếu đang so sánh các mô hình cung ứng, hãy xem hướng dẫn của Tradelle về nhà cung cấp dropshipping giao hàng toàn cầu để biết thêm các tiêu chí lựa chọn. Để nắm tình hình dropshipping hiện nay tại Mỹ, hãy đọc Dropshipping tại Mỹ sau năm 2025.
Kế hoạch hành động cho năm 2027
Bắt đầu với các sản phẩm bạn đang bán. Xuất danh sách SKU, các quốc gia nhận hàng, giá hiện tại của nhà cung cấp và điều kiện vận chuyển. Đánh dấu những báo giá chỉ ghi “đã bao gồm phí vận chuyển” mà không nói rõ về thuế nhập khẩu và thông quan. Hỏi lại ngay để khách không bất ngờ nhận yêu cầu thanh toán.
Hỏi nhà cung cấp 4 câu sau và ghi câu trả lời bên cạnh SKU (mã sản phẩm) tương ứng. 1) Ai làm thủ tục thông quan nhập khẩu cho mặt hàng này? 2) Ai nộp thuế nhập khẩu và các khoản thuế khác cho mặt hàng này? 3) Nhà cung cấp hoặc bên thứ ba sẽ thu những khoản phí đại lý hải quan hay phí ứng trước nào, và ai sẽ trả? 4) Nhà cung cấp hoặc bên thứ ba có khi nào yêu cầu khách thanh toán hoặc cung cấp thông tin trước khi giao hàng không?
Bây giờ bạn có thể dùng các công thức ở trên để tính lại chi phí giao thẳng và gom lô. Tách chi phí cố định khỏi biến phí và dùng số lượng bán dự kiến sát thực tế. Nếu dùng Tradelle, chỉ cần ghi lại giá sản phẩm và cước đến nơi nhận hiển thị trên trang quản lý rồi để đội ngũ xử lý đơn lo thủ tục hải quan. Bạn có thể dùng các mục còn lại trong bảng tính để tính giá bán, chi phí thu hút khách hàng, các khoản phí, chi phí trả hàng và số thuế phải nộp.
Đánh dấu hai mốc cần rà soát trên lịch. Ngày 20 tháng 1 năm 2027 là thời điểm bắt buộc tuân thủ các quy định nêu trên về bưu chính quốc tế. Ngày 1 tháng 7 năm 2027 là lúc bạn cần kiểm tra lại các giả định về pháp lý và nhà cung cấp. Một đề xuất riêng của CBP về lô hàng giá trị thấp, công bố ngày 8 tháng 10 năm 2026, vẫn đang chờ ý kiến góp ý. Các yêu cầu đề xuất về khai báo, dữ liệu và bảo lãnh hải quan vì vậy vẫn chưa được chốt. Mã phân loại sản phẩm, thuế bổ sung và phí của đơn vị vận chuyển có thể thay đổi độc lập với việc bãi bỏ ngoại lệ theo luật.
Hỏi đáp về de minimis và TMĐT năm 2027
Năm 2026, hàng TMĐT vào Mỹ còn được miễn thuế de minimis không?
Không. Với các lô hàng thương mại trước đây thuộc diện miễn thuế $800, chế độ miễn thuế đã bị đình chỉ và các khoản thuế, phí hiện hành được áp dụng. Quy định tháng 6 năm 2026 của CBP áp dụng cho các kênh ngoài bưu chính. Bưu chính quốc tế có thủ tục riêng. Quà tặng thực sự và một số vật dụng của người nhập cảnh thuộc các quy định khác.
De minimis có chấm dứt vào ngày 1 tháng 7 năm 2027 không?
Luật bãi bỏ ngoại lệ dành cho lô hàng thương mại từ ngày 1 tháng 7 năm 2027, nhưng ngoại lệ này đã bị đình chỉ. Bạn có thể cập nhật ngay chi phí hàng đến tay khách theo khoản thuế nhà cung cấp tính và hỏi họ xử lý thuế nhập khẩu ra sao, không cần chờ đến tháng 7.
Theo chính sách mới, lô hàng dưới $800 còn được gửi vào Mỹ không?
Hàng giá trị thấp vẫn có thể được nhập khẩu, nhưng không còn được hưởng chế độ miễn thuế thương mại trước đây. Lô hàng vẫn phải khai báo đúng thủ tục và có thể chịu các khoản thuế, phí áp dụng cho mặt hàng nhập khẩu theo luật và quy định hiện hành.
Giao theo DDP có được miễn thuế nhập khẩu không?
Không. Theo DDP, người bán thu xếp thông quan nhập khẩu và nộp các khoản thuế hiện hành khi nhập khẩu. Bạn vẫn cần tính các khoản này vào giá bán. Theo DAP, người mua đảm nhận các trách nhiệm nhập khẩu tương ứng.
Trữ hàng tại Mỹ có giúp tránh thuế nhập khẩu không?
Không. Cả lô hàng vẫn phải làm thủ tục nhập khẩu và được tính thuế theo quy định áp dụng. Trữ hàng để giao nội địa có thể giảm nhiều vướng mắc về vận chuyển quốc tế và thông quan, nhưng phát sinh thêm các khoản như lưu kho và giao nội địa. Hãy so sánh toàn bộ chi phí của từng phương án.
Tra thuế suất cho sản phẩm của tôi thế nào?
Bắt đầu bằng mã phân loại thuế quan và nước xuất xứ của sản phẩm, rồi tra Biểu thuế hài hòa của Mỹ hiện hành và các biện pháp bổ sung, nếu có. Xác nhận trị giá hải quan và những khoản phí đã có trong báo giá của nhà cung cấp hoặc đơn vị vận chuyển. Mức 10% trong bài chỉ dùng để minh họa và không được dùng để tính thuế cho một SKU thực tế.
Tradelle tính phí làm thủ tục hải quan thế nào?
Giá sản phẩm và phí vận chuyển đến nơi nhận hiển thị trên trang quản lý là mức cuối cùng của nhà cung cấp. Tradelle lo thủ tục hải quan và các khoản thuế nhập khẩu hiện hành trong quá trình xử lý đơn. VAT của doanh nghiệp, quảng cáo, phí thanh toán, chi phí trả hàng và các chi phí khác của cửa hàng vẫn được tính riêng. Bạn không cần tính riêng theo de minimis hay làm thủ tục hải quan riêng cho đơn hàng.
Tổng kết
Khi lập kế hoạch cho năm 2027, hãy nhớ rằng chế độ miễn thuế thương mại cũ đã bị đình chỉ và sẽ bị bãi bỏ theo luật từ ngày 1 tháng 7. Tính thuế và phí thông quan vào chi phí đơn hàng ngay từ bây giờ. So sánh DDP và DAP dựa trên số tiền người bán còn lại, tổng tiền người mua phải trả và những vướng mắc có thể phát sinh lúc giao. Nếu định nhập theo lô để giao nội địa, hãy tính số sản phẩm cần bán để hòa vốn trước khi bỏ vốn.
Bạn cũng có thể giao phần thủ tục hải quan cho nhà cung cấp. Fulfillment by Tradelle báo giá cuối cùng cho sản phẩm và cước đến nơi nhận, đồng thời tìm nguồn hàng, lo thủ tục hải quan, tự động xử lý đơn và cung cấp thông tin theo dõi. Bạn có thể tập trung vào những việc giúp cửa hàng tăng trưởng như chọn sản phẩm, đặt mức giá đủ để kinh doanh lâu dài và thu hút khách hàng.