De minimis ปี 2027: คู่มือคิดต้นทุนถึงปลายทางสำหรับอีคอมเมิร์ซ
สหรัฐฯ ระงับการยกเว้นอากรแบบ de minimis สำหรับสินค้านำเข้าเชิงพาณิชย์แล้ว และจะยกเลิกข้อยกเว้นนี้ตามกฎหมายตั้งแต่วันที่ 1 กรกฎาคม 2027 สิ่งสำคัญสำหรับผู้ขายออนไลน์คือการนำอากรขาเข้า ค่าดำเนินพิธีการศุลกากร และต้นทุนด้านอื่น ๆ ในการจัดส่งออเดอร์มาคิดในราคาขาย
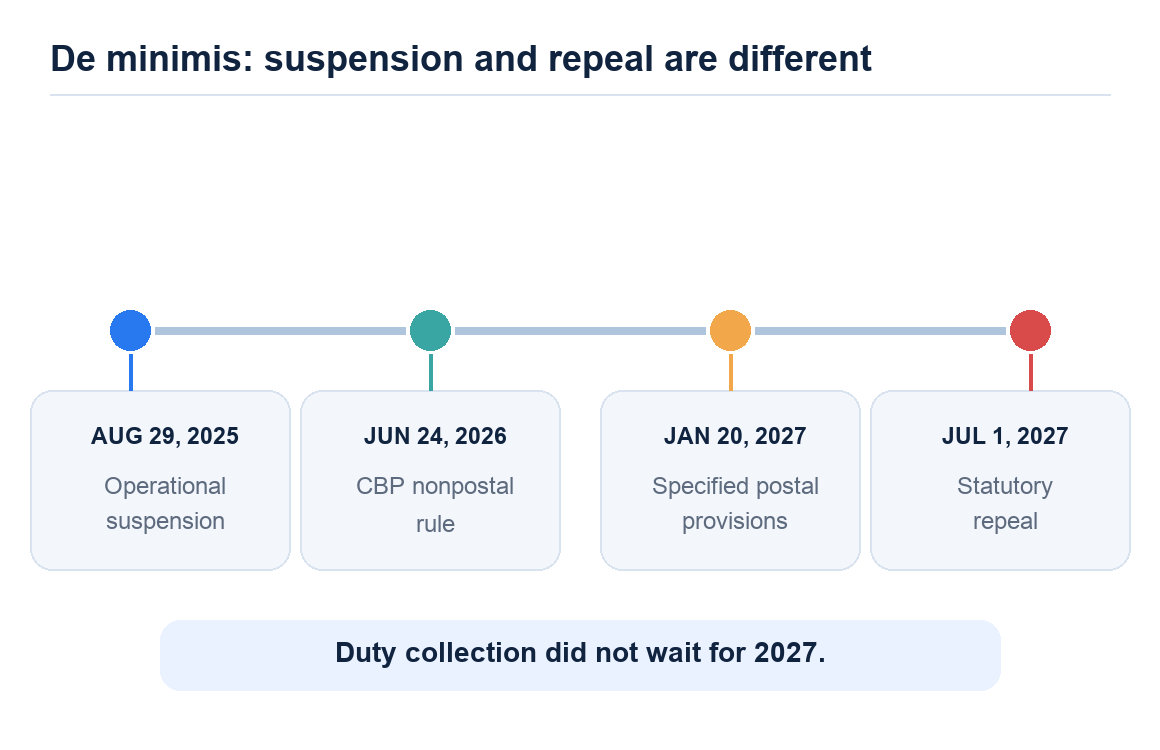
ฝ่ายบริหารสหรัฐฯ สั่งระงับสิทธิ์ยกเว้นอากรในปี 2025 จากนั้นสำนักงานศุลกากรและป้องกันชายแดนสหรัฐฯ (CBP) จึงบังคับใช้กฎในปี 2026 ส่วนสภาคองเกรสยกเลิกข้อยกเว้นสำหรับการจัดส่งเชิงพาณิชย์ผ่านกฎหมายอีกฉบับ ซึ่งมีผลวันที่ 1 กรกฎาคม 2027 เมื่อแต่ละมาตรการมีผลคนละวัน ผู้ขายจึงอาจสับสนว่าต้องเริ่มปรับราคาสินค้าเมื่อไร
คู่มือนี้เน้นการนำเข้าสินค้าอีคอมเมิร์ซเชิงพาณิชย์ไปยังสหรัฐฯ โดยสรุปวันที่มีผลในปัจจุบัน ยกตัวอย่างการคำนวณต้นทุนถึงปลายทาง และอธิบายเงื่อนไข DDP กับ DAP พร้อมสูตรหาจุดคุ้มทุนของการนำเข้าสินค้าเป็นล็อตแล้วจัดส่งในประเทศ รวมถึงกรณีที่ซัพพลายเออร์ซึ่งแจ้งราคาสุดท้ายและดูแลศุลกากรให้จะช่วยลดงานเอกสารได้มากที่สุด
De minimis มีผลต่ออีคอมเมิร์ซอย่างไรในปี 2027
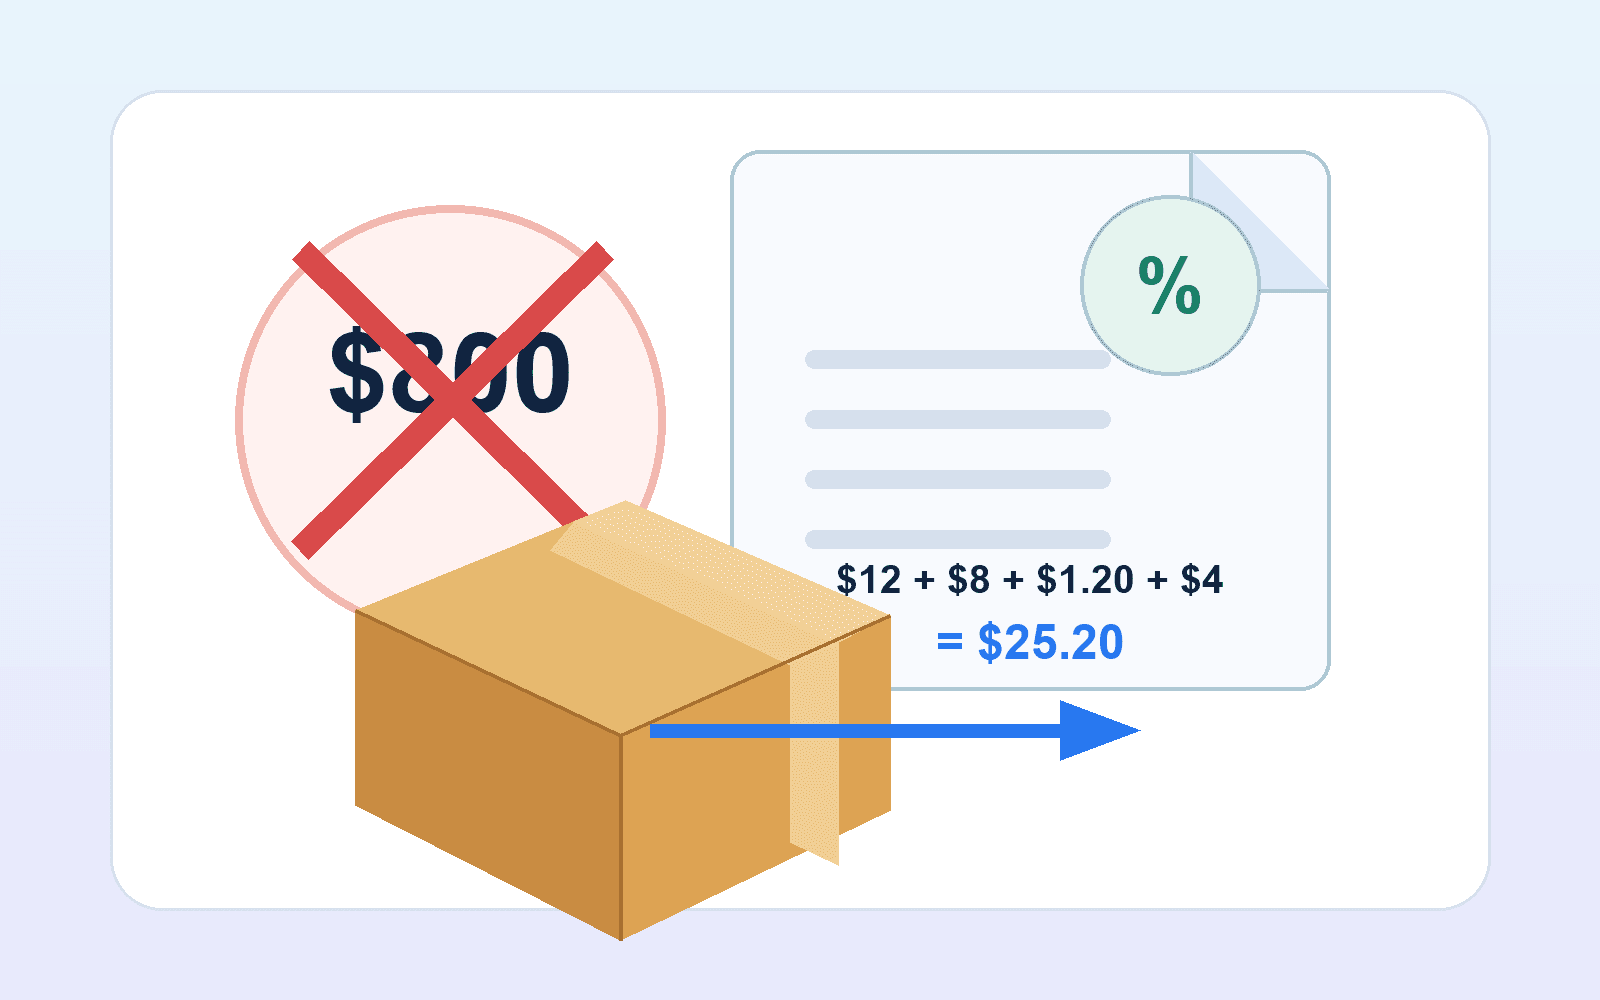
De minimis เป็นชื่อเรียกทั่วไปของข้อยกเว้นทางปกครองตามมาตรา 321 ของ Tariff Act of 1930 สำหรับการจัดส่งเชิงพาณิชย์ที่เข้าเกณฑ์ตาม 19 U.S.C. 1321(a)(2)(C) ผู้นำเข้าหนึ่งรายสามารถนำเข้าสินค้ามูลค่าไม่เกิน $800 ในวันเดียวได้โดยไม่ต้องเสียอากรหรือภาษีที่เรียกเก็บจากการนำเข้า ข้อยกเว้นนี้ไม่ได้ยกเว้นภาษีทุกประเภท และสินค้ายังต้องเป็นไปตามกฎด้านความปลอดภัยและเงื่อนไขอื่น ๆ ในการอนุญาตให้นำเข้า
ของขวัญที่ส่งให้กันจริงและของใช้ส่วนตัวหรือของใช้ในครัวเรือนบางประเภทที่ผู้เดินทางนำติดตัวมามีบทบัญญัติแยกต่างหาก บทความนี้กล่าวถึงข้อยกเว้นสำหรับการจัดส่งเชิงพาณิชย์ที่มีบทบาทต่ออีคอมเมิร์ซข้ามพรมแดนและดรอปชิป
วันที่ผู้ขายควรรู้
สิทธิ์ยกเว้นอากรแบบ de minimis สำหรับสินค้านำเข้าเชิงพาณิชย์ที่อยู่ในข่ายสิ้นสุดลงเมื่อวันที่ 29 สิงหาคม 2025 กฎของ CBP เดือนมิถุนายน 2026 มีผลระงับสิทธิ์ดังกล่าวอย่างไม่มีกำหนดในเวลาต่อมาสำหรับสินค้ามูลค่าไม่เกิน $800 ที่นำเข้าผ่านช่องทางอื่นนอกเหนือจากไปรษณีย์ระหว่างประเทศ สินค้าเหล่านี้ต้องยื่นใบขนสินค้าแบบเป็นทางการหรือไม่เป็นทางการตามกรณี และเสียอากร ภาษี และค่าธรรมเนียมที่เกี่ยวข้อง ช่องทางเดิมอย่าง Entry Type 86 ใช้ไม่ได้แล้ว
ไปรษณีย์ระหว่างประเทศมีขั้นตอนของตัวเอง การระงับสิทธิ์ตามกฎมีผลวันที่ 24 มิถุนายน 2026 จากนั้นวันที่ 24 กรกฎาคม เริ่มใช้พิธีการแบบไม่เป็นทางการขั้นตอนใหม่สำหรับสินค้าไปรษณีย์ที่เข้าเกณฑ์และมีมูลค่าไม่เกิน $2,500 ส่วนโครงการทดสอบ Entry Type 13 แบบสมัครใจเริ่มวันที่ 22 กันยายน Entry Type 13 เพิ่มทางเลือกให้ผู้ยื่นใบขนที่เข้าเกณฑ์ สินค้าที่อยู่ภายใต้อากรตอบโต้การทุ่มตลาด อากรตอบโต้การอุดหนุน หรือโควตา ยังต้องยื่นใบขนแบบเป็นทางการ
ต่อมาประกาศใน Federal Register ลงวันที่ 22 ตุลาคม 2026 กำหนดให้วันที่ 20 มกราคม 2027 เป็นวันที่ต้องปฏิบัติตามข้อกำหนดไปรษณีย์สองข้อ ได้แก่ 19 CFR 145.12(a)(2)(v) และ (vi) ประกาศนี้ครอบคลุมสินค้าที่อยู่ภายใต้ข้อกำหนดเฉพาะของหน่วยงาน อากรบางรายการในหมวด 98 หรือ 99 และการขอใช้สิทธิ์ยกเว้นอากรบางกรณี ประกาศไม่ได้เลื่อนการจัดเก็บอากรสำหรับพัสดุไปรษณีย์ทุกชิ้น และสินค้าทั่วไปที่เข้าเกณฑ์ยังใช้พิธีการไปรษณีย์แบบไม่เป็นทางการได้
ส่วนกำหนดวันยกเลิกตามกฎหมายระบุไว้ใน Public Law 119-21 มาตรา 70531 ซึ่งยกเลิกข้อยกเว้นสำหรับการจัดส่งเชิงพาณิชย์ตั้งแต่วันที่ 1 กรกฎาคม 2027 เมื่อถึงวันนั้น ข้อยกเว้นเดิมจะหมดฐานทางกฎหมาย จากที่ก่อนหน้านี้มีผลเพียงระงับการใช้
อะไรเปลี่ยนและอะไรยังเหมือนเดิมในวันที่ 1 กรกฎาคม
วันที่ 1 กรกฎาคม เป็นจุดที่การระงับสิทธิ์เปลี่ยนเป็นการยกเลิกตามกฎหมาย ก่อนถึงวันนั้น ผู้ขายอยู่ภายใต้การระงับสิทธิ์ตามคำสั่งฝ่ายบริหารและกฎที่ออกมาบังคับใช้ หลังจากนั้นข้อยกเว้นสำหรับการจัดส่งเชิงพาณิชย์จะถูกยกเลิกตามตัวบทกฎหมาย การวางแผนจัดหาสินค้าในปี 2027 โดยหวังว่าเกณฑ์ $800 เดิมจะกลับมาใช้อย่างถาวรจึงไม่ช่วยให้วางแผนได้ดีขึ้น
วันที่ 1 กรกฎาคม ไม่ใช่วันเริ่มเก็บอากรพัสดุมูลค่าต่ำ เพราะมีการเก็บอากรที่เกี่ยวข้องอยู่แล้วในช่วงระงับสิทธิ์ การยกเลิกข้อยกเว้นไม่ได้กำหนดอัตราเดียวสำหรับสินค้าทุกชนิด อากรที่คุณอาจต้องจ่ายยังขึ้นอยู่กับพิกัดสินค้า ประเทศถิ่นกำเนิด มูลค่าศุลกากร และมาตรการเพิ่มเติมที่ใช้ในเวลานำเข้า
พัสดุชิ้นเล็กยังนำเข้าสหรัฐฯ ได้ แต่การมีมูลค่าต่ำไม่ทำให้ได้รับสิทธิ์ยกเว้นอากรหรือใช้พิธีการแบบง่ายตามเกณฑ์ de minimis เดิมอีกต่อไป คุณจึงต้องปรับราคาสินค้า เงื่อนไขการจัดส่งที่แจ้งลูกค้า และขั้นตอนกับซัพพลายเออร์ให้สอดคล้องตั้งแต่ตอนนี้
คิดต้นทุนถึงปลายทางก่อนตั้งราคาขาย
ต้นทุนถึงปลายทางคือค่าใช้จ่ายทั้งหมดในการส่งสินค้าหนึ่งหน่วยถึงปลายทาง ผ่านพิธีการนำเข้า และพร้อมส่งมอบให้ผู้ซื้อ ดูแค่ต้นทุนสินค้าอย่างเดียวจึงยังบอกไม่ได้ว่าออเดอร์นั้นคุ้มหรือไม่ รายการต้นทุนขึ้นอยู่กับวิธีจัดส่ง แต่โดยทั่วไปเริ่มจากต้นทุนสินค้า ค่าขนส่งระหว่างประเทศ อากร ค่าดำเนินพิธีการศุลกากร ค่าตัวแทนออกของ ภาษีนำเข้าที่เกี่ยวข้อง ค่าประกันภัย และค่าจัดส่งถึงผู้รับ
เริ่มจาก SKU ของคุณก่อนดูข่าวเรื่องอัตราอากร
เริ่มจากรหัสพิกัดศุลกากรระบบฮาร์โมไนซ์ (HS) ของสินค้าและพิกัดที่ใช้ในประเทศปลายทาง สำหรับสหรัฐฯ ให้ตรวจตารางพิกัดอัตราศุลกากร Harmonized Tariff Schedule ฉบับปัจจุบัน จากนั้นยืนยันประเทศถิ่นกำเนิด ซึ่งโดยทั่วไปพิจารณาจากแหล่งผลิตหรือสถานที่ที่สินค้าได้รับการแปรสภาพอย่างมีนัยสำคัญ ไม่ได้ดูจากที่ตั้งคลังสินค้า แล้วตรวจว่ามีอากรเพิ่มเติมหรือมาตรการเฉพาะสินค้าหรือไม่
มูลค่าศุลกากรกับต้นทุนถึงปลายทางอาจต่างกัน โดยทั่วไปมูลค่าธุรกรรมคือราคาที่ขายสินค้าเพื่อส่งออกไปยังสหรัฐฯ บวกกับรายการที่กฎหมายกำหนดให้รวมในราคา ค่าขนส่งระหว่างประเทศและค่าประกันภัยยังเป็นส่วนหนึ่งของต้นทุนถึงปลายทาง แม้จะไม่รวมอยู่ในมูลค่าศุลกากร ตรวจสอบว่ามูลค่าที่ใช้เป็นของสินค้าล็อตที่กำลังนำเข้าจริง และบันทึกค่าธรรมเนียมทั้งหมดตามใบเสนอราคาของซัพพลายเออร์ หากราคาส่งถึงปลายทางรวมค่าขนส่งหรือค่าดำเนินพิธีการศุลกากรไว้อยู่แล้ว ให้ระวังอย่านับซ้ำ
สมมติว่า SKU หนึ่งขายในราคา $39 มีต้นทุนสินค้า $12 และใช้ $12 เป็นมูลค่าศุลกากรที่ได้รับการยอมรับทั้งสองวิธีเพื่อให้เปรียบเทียบกันได้บนฐานเดียวกัน สมมติต่อว่าอัตราอากรอยู่ที่ 10% และค่าดำเนินพิธีการอยู่ที่ $4 ตัวเลขนี้ใช้ประกอบตัวอย่างเท่านั้น ไม่ใช่หลักเกณฑ์การประเมินมูลค่าหรืออัตราที่ใช้กับสินค้าจริง ส่วนค่าโฆษณา ค่าธรรมเนียมการชำระเงิน ค่าใช้จ่ายจากการคืนสินค้า ภาษีของร้าน และค่าใช้จ่ายทางธุรกิจอื่น ๆ ยังไม่นำมาคิดในขั้นนี้
ตัวอย่างออเดอร์ที่ส่งตรงข้ามพรมแดนแบบ DDP
Delivered Duty Paid หรือ DDP กำหนดให้ผู้ขายรับผิดชอบพิธีการนำเข้าและชำระอากรกับภาษีนำเข้า ผู้ขนส่งหรือตัวแทนออกของอาจดำเนินการให้ แต่ผู้ขายยังเป็นผู้รับผิดชอบในทางการค้า สำหรับผู้ซื้อ สิ่งสำคัญคือเมื่อชำระยอดที่ตกลงกันตอนสั่งซื้อแล้ว จะไม่มีการเรียกเก็บค่านำเข้าเพิ่ม
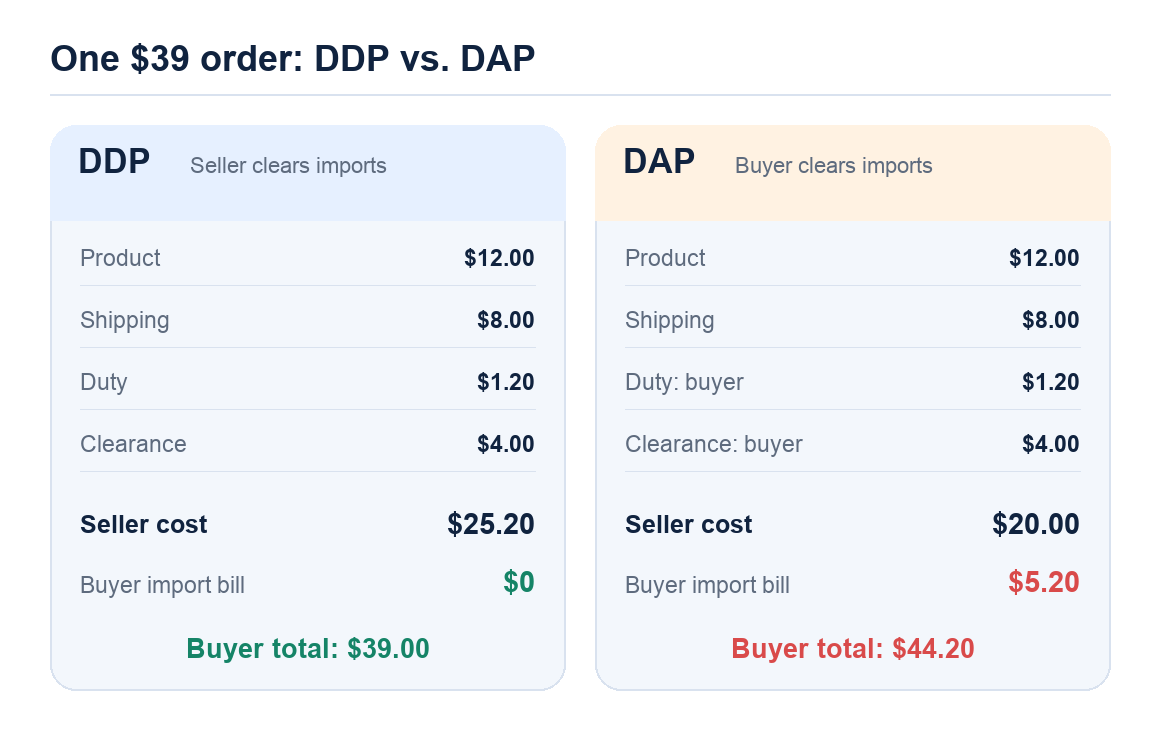
ออเดอร์ตัวอย่างมีต้นทุนสินค้า $12 ค่าขนส่งระหว่างประเทศ $8 อากรตามสมมติฐาน $1.20 และค่าดำเนินพิธีการตามสมมติฐาน $4 ต้นทุนจัดส่งถึงปลายทางจึงเท่ากับ $12 + $8 + $1.20 + $4 = $25.20 เมื่อขายในราคา $39 ผู้ขายจะเหลือ $13.80 ก่อนหักค่าโฆษณา ค่าธรรมเนียมการชำระเงิน ค่าใช้จ่ายจากการคืนสินค้า ภาษีของร้าน และค่าใช้จ่ายทางธุรกิจอื่น ๆ
ยอดที่เหลือยังไม่ใช่กำไรสุทธิ คุณต้องหักค่าใช้จ่ายที่เหลือด้วย คู่มือของเราเรื่องการคำนวณอัตรากำไรจากดรอปชิปและต้นทุนและกำไรของออเดอร์ราคาสูงอธิบายว่าต้นทุนหาลูกค้าและค่าใช้จ่ายหลังการขายส่งผลต่อตัวเลขอย่างไร
DDP กับ DAP ใครจ่ายค่านำเข้า
Delivered at Place หรือ DAP กำหนดให้ผู้ขายรับผิดชอบการขนส่งถึงปลายทางที่ระบุ ส่วนผู้ซื้อรับผิดชอบพิธีการนำเข้า อากร และภาษี ผู้ขนส่งอาจยื่นใบขนให้เพื่อความสะดวก แล้วเรียกเก็บค่าใช้จ่ายพร้อมค่าบริการจากผู้รับ ใบเสนอราคาแบบ DAP จึงอาจดูถูกกว่าในตารางของผู้ขาย แต่ทำให้ลูกค้ารับพัสดุได้ยุ่งยากขึ้น
ออเดอร์เดิมเมื่อส่งแบบ DAP
ในออเดอร์สมมติเดิม ผู้ขายจ่ายค่าสินค้า $12 และค่าจัดส่ง $8 รวมเป็น $20 ส่วนผู้ซื้อต้องจ่ายอากร $1.20 และค่าดำเนินพิธีการ $4 ตามสมมติฐานแยกต่างหาก ราคาที่ชำระตอนสั่งซื้อ $39 จึงกลายเป็นยอดจ่ายจริง $44.20 สำหรับผู้ซื้อ ก่อนรวมค่าใช้จ่ายอื่นที่อาจเกี่ยวข้อง
หากผู้ขายรับเงินเต็ม $39 และไม่ช่วยออกค่านำเข้าเลย จะเหลือ $19 ก่อนหักค่าใช้จ่ายทางธุรกิจอื่น ๆ หรือมากกว่าแบบ DDP อยู่ $5.20 ขณะเดียวกันลูกค้าต้องจ่ายเพิ่ม $5.20 และอาจต้องตอบกลับผู้ขนส่งก่อนที่พัสดุจะส่งต่อได้
หากต้องการให้ลูกค้าจ่ายจริงรวม $39.00 ก็ลดราคาที่ชำระตอนสั่งซื้อลง $5.20 เหลือ $33.80 ได้ เมื่อหักค่าสินค้าและค่าจัดส่ง $20 ผู้ขายจะเหลือ $13.80 เท่ากับตัวอย่าง DDP การเปลี่ยนคนจ่ายไม่ได้ทำให้ต้นทุนหายไป
ทำไมประสบการณ์ของลูกค้าจึงต่างกัน
เมื่อใช้ DDP ผู้ขายต้องรู้ต้นทุนนำเข้าและจัดการชำระให้ถูกต้อง เมื่อใช้ DAP ผู้ซื้ออาจถูกเรียกเก็บเงินหรือขอข้อมูลเพิ่ม หรืออาจต้องรอให้ศุลกากรปล่อยพัสดุนานขึ้น หากผู้ซื้อปฏิเสธการจ่าย พัสดุอาจถูกส่งกลับ และผู้ขายยังอาจต้องรับผลกระทบทางธุรกิจ
DAP อาจเหมาะเมื่อผู้รับเป็นธุรกิจที่มีตัวแทนออกของและขั้นตอนนำเข้าของตัวเอง สำหรับผู้บริโภคทั่วไปที่ซื้อสินค้าราคา $39 การถูกเรียกเก็บเงินโดยไม่คาดคิดมักยอมรับได้ยากกว่า ขั้นตอนคืนสินค้าของคุณจึงต้องรองรับทั้งกรณีที่ลูกค้าปฏิเสธการรับพัสดุข้ามพรมแดนและกรณีที่ลูกค้าเปลี่ยนใจหลังเปิดพัสดุ คู่มือของเราเรื่องการจัดการคืนสินค้าและคืนเงินสำหรับดรอปชิปอธิบายขั้นตอนการจัดการเรื่องนี้
เวลาเทียบต้นทุนฝั่งผู้ขายที่ $25.20 สำหรับ DDP กับ $20 สำหรับ DAP ให้ดูเงินที่ผู้ขายเหลือ ยอดรวมที่ผู้ซื้อจ่าย และงานที่ต้องจัดการในแต่ละแบบ
นำเข้าเป็นล็อตแล้วจัดส่งในประเทศคุ้มเมื่อไร
การรวมสินค้านำเข้าเป็นล็อตคือการนำเข้าสินค้าพร้อมกัน ผ่านพิธีการศุลกากร แล้วทยอยส่งแต่ละออเดอร์ภายในประเทศ สินค้าทั้งล็อตยังต้องจัดเข้าพิกัดและยื่นใบขนให้ถูกต้อง รวมถึงชำระอากรขาเข้า สิ่งที่ลดลงคือออเดอร์ที่จัดส่งในประเทศไม่ต้องผ่านพิธีการศุลกากรแยกทีละออเดอร์
ส่วนที่อาจประหยัดได้มาจากการเฉลี่ยค่าขนส่งขาเข้าและค่ายื่นใบขนไปตามจำนวนสินค้า รวมถึงเปลี่ยนจากการส่งพัสดุข้ามประเทศทีละชิ้นมาเป็นการจัดส่งในประเทศ วิธีนี้ต้องใช้เงินจมกับสต็อก จ่ายค่าเก็บและจัดส่งสินค้าในประเทศ และรับความเสี่ยงที่สินค้าบางส่วนอาจขายไม่ออก
เปรียบเทียบล็อต 100 หน่วยกับ 300 หน่วย
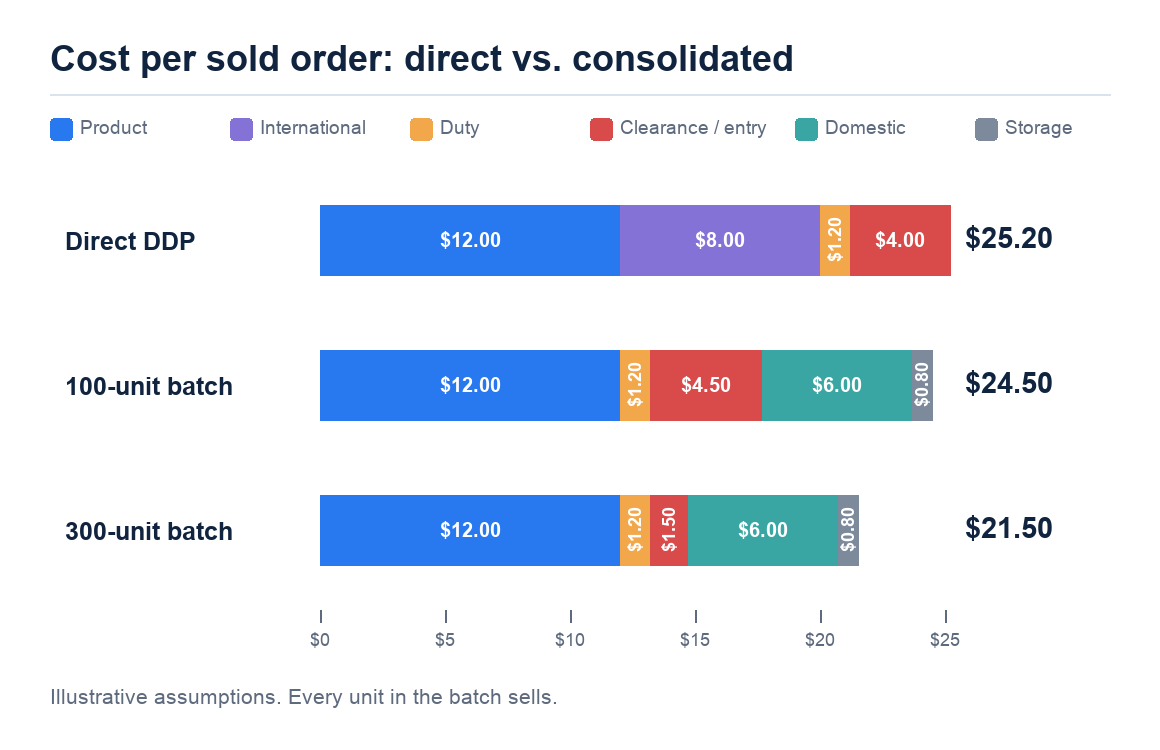
ใช้ต้นทุนสินค้า $12 และอากร 10% ตามสมมติฐานเดิม แล้วคิดค่าดำเนินการจัดส่งในประเทศ $6 ต่อหน่วย และค่าเก็บรักษากับต้นทุนถือครองสต็อก $0.80 ต่อหน่วย ต้นทุนผันแปรรวมในการขายสินค้านี้ในตลาดปลายทางจึงอยู่ที่ $20 ต่อหน่วย (รวมอากร $1.20) นอกจากนี้ยังมีต้นทุนคงที่สำหรับค่าขนส่งขาเข้าและค่ายื่นใบขน $450 ต่อล็อต ตัวเลขทั้งหมดเป็นสมมติฐานสำหรับวางแผน
ต้นทุนทั้งล็อตคำนวณจาก $450 + $20 * จำนวนหน่วย ส่วนต้นทุนต่อหน่วยที่ขายได้คำนวณจาก $20 + $450 / จำนวนหน่วยที่ขายได้ หากล็อตมี 100 หน่วย ต้นทุนรวมจะอยู่ที่ $2,450 หรือ $24.50 ต่อหน่วยที่ขายได้ หากล็อตมี 300 หน่วย ต้นทุนรวมจะอยู่ที่ $6,450 หรือ $21.50 ต่อหน่วยที่ขายได้
เทียบกับต้นทุนส่งตรงแบบ DDP ที่ $25.20 ล็อต 100 หน่วยประหยัดได้ $0.70 ต่อออเดอร์ เมื่อขายราคา $39 จะเหลือ $14.50 ก่อนหักค่าใช้จ่ายทางธุรกิจอื่น ๆ ส่วนล็อต 300 หน่วยประหยัดได้ $3.70 ต่อออเดอร์ เหลือ $17.50 ทั้งการส่งตรงและการนำเข้าเป็นล็อตยังใช้อากรตามสมมติฐานที่ $1.20 ต่อหน่วยเท่าเดิม ส่วนต่างมาจากรูปแบบค่าขนส่งและค่ายื่นใบขน
หาขนาดล็อตที่คุ้มทุน
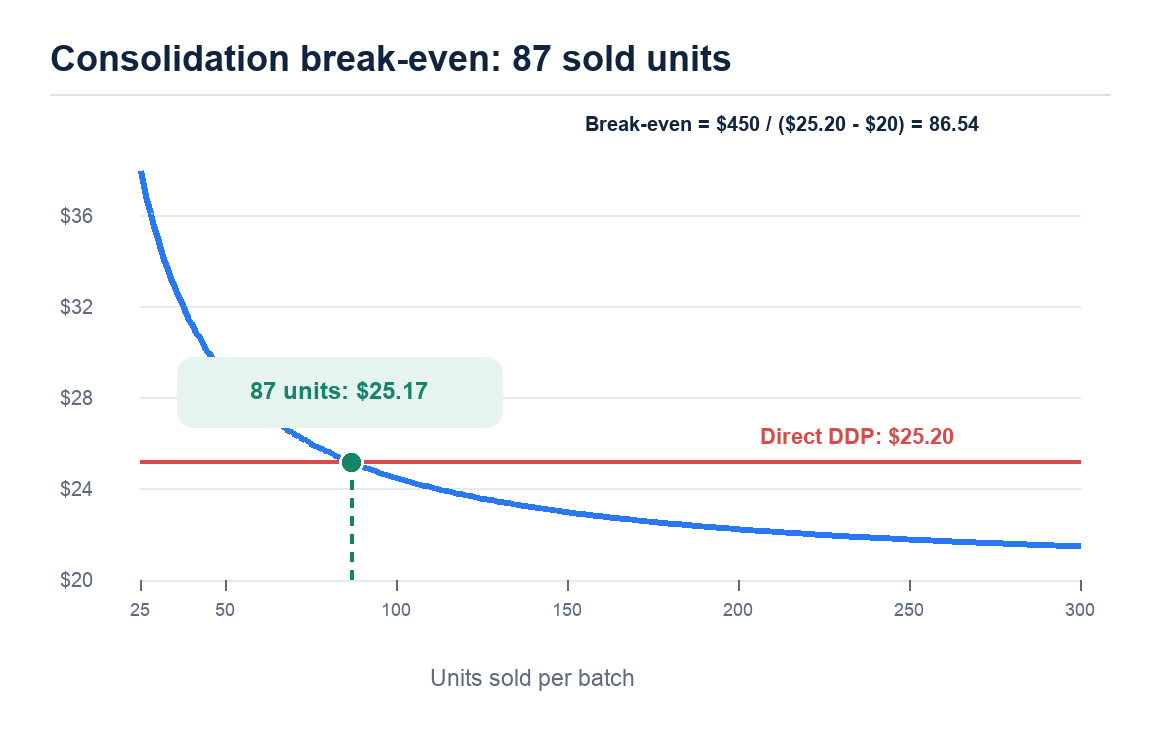
ในตัวอย่างนี้ F คือต้นทุนคงที่ต่อล็อต และ V คือต้นทุนผันแปรต่อออเดอร์เมื่อใช้วิธีรวมล็อต ส่วน C คือต้นทุนของออเดอร์ที่ส่งตรงแบบ DDP การนำเข้าเป็นล็อตจะมีต้นทุนต่ำกว่าเมื่อ V + F / N < C จัดรูปอสมการแล้วจะได้จุดคุ้มทุนที่ F / (C - V)
ในตัวอย่างนี้ $450 ÷ ($25.20 - $20) = ประมาณ 86.54 หน่วย คุณต้องขายให้ได้อย่างน้อย 87 หน่วยเต็มจึงจะมีต้นทุนต่ำกว่าการส่งตรงแบบ DDP ถ้าขายได้ 86 หน่วย ต้นทุนหลังปัดเศษจะอยู่ที่ $25.23 ต่อหน่วย ถ้าขายได้ 87 หน่วย ต้นทุนจะอยู่ที่ $25.17 จุดที่ต้นทุนเท่ากันคือ 86.538461... จึงต้องปัดขึ้นเมื่อวางแผนจำนวนสินค้าเป็นหน่วยเต็ม
ถ้า C เท่ากับหรือต่ำกว่า V วิธีนี้จะไม่มีทางประหยัดกว่าที่ระดับต้นทุนดังกล่าว แม้จะเฉลี่ยต้นทุนคงที่ของคลังไปยังล็อตที่ใหญ่ขึ้น ต้นทุนผันแปรก็ยังเท่ากับหรือสูงกว่าต้นทุนส่งตรง ตัดสินใจจากตัวเลข อย่าเลือกใช้คลังสินค้าเพียงเพราะดูเป็นมืออาชีพกว่า
ถ้าขายได้ไม่ตามคาด ผลคำนวณก็เปลี่ยน
ตัวอย่างนี้สมมติว่าขายได้ทุกหน่วย ถ้าซื้อ 100 หน่วยแต่ขายได้เพียง 60 หน่วย ต้นทุนคงที่จะถูกเฉลี่ยไปยังออเดอร์ที่น้อยลง ขณะที่สินค้าอีก 40 หน่วยยังทำให้เงินจม คุณอาจต้องจ่ายค่าเก็บสินค้านานขึ้นหรือลดราคาสต็อกที่เหลือ สินค้าตามฤดูกาลยิ่งมีข้อจำกัด เพราะต่อให้ต้นทุนต่อหน่วยต่ำ สินค้าในคลังก็ไม่มีประโยชน์เมื่อพ้นช่วงที่ลูกค้าต้องการ
ก่อนนำเข้าเป็นล็อต ให้ดูความต้องการย้อนหลัง ยอดขายปัจจุบัน ระยะเวลาที่ซัพพลายเออร์ใช้เตรียมสินค้า และวันที่ต้องขายสต็อกให้หมด ขั้นตอนทดสอบว่าสินค้าขายได้จริงของเราช่วยให้คุณตัดสินใจว่า SKU ไหนควรสต็อกตั้งแต่แรก สินค้าที่พิสูจน์แล้วว่าขายได้อาจคุ้มที่จะสั่งเป็นล็อต ส่วนการคาดเดาอย่างเดียวมักไม่พอ
ตารางคำนวณต้นทุนสำหรับแต่ละ SKU
เปรียบเทียบวิธีจัดส่งแบบเดียวกันสำหรับสินค้าทุกตัวในแต่ละประเทศปลายทาง SKU ที่ส่งแบบ DDP ไปสหรัฐฯ แล้วคุ้มอาจให้ผลต่างออกไปเมื่อส่งไปเยอรมนีหรือออสเตรเลีย เช่นเดียวกัน สินค้าที่มียอดขายสม่ำเสมอจนคุ้มนำเข้าเป็นล็อตในสหรัฐฯ อาจยังต้องใช้วิธีส่งตรงในตลาดที่เล็กกว่า
ตรวจรายการเหล่านี้ก่อนเลือกวิธีจัดส่ง
- พิกัดและถิ่นกำเนิด ตรวจรหัสพิกัดศุลกากรปัจจุบัน ประเทศผู้ผลิต มูลค่าศุลกากร และมาตรการพิเศษที่ใช้กับ SKU ที่คุณจะขายจริง
- ใบเสนอราคาส่งตรง ขอให้ระบุว่ารวมค่าสินค้า ค่าขนส่ง อากร ค่าตัวแทนออกของ ค่าบริการสำรองจ่าย ภาษีนำเข้า และค่าจัดส่งถึงผู้รับหรือไม่ แยกใบเสนอราคา DDP กับ DAP ไว้คนละบรรทัด
- ใบเสนอราคานำเข้าเป็นล็อต ขอราคาให้ครบ โดยแยกค่าขนส่งขาเข้าและค่ายื่นใบขนที่เป็นต้นทุนคงที่ ออกจากค่าเก็บสินค้า ค่าหยิบสินค้า ค่าแพ็ก และค่าขนส่งในประเทศที่คิดต่อหน่วย รวมค่ารับสินค้าเข้าคลังด้วยหากมี
- ความต้องการและจำนวนที่คาดว่าจะขายได้ ประเมินว่าจะขายได้จริงกี่หน่วยก่อนสั่งรอบถัดไปหรือก่อนหมดฤดูกาล ใช้จำนวนออเดอร์ที่มีข้อมูลรองรับ อย่าอิงยอดรวมทั้งปีที่มองโลกในแง่ดีเกินไป
- ข้อมูลที่แจ้งลูกค้า ตัดสินใจว่าลูกค้าจะเห็นยอดสุดท้ายเพียงยอดเดียวหรือจะมีค่านำเข้าเรียกเก็บภายหลัง แล้วระบุช่วงเวลาจัดส่งกำกับไว้
- เงินสดและความเสี่ยง บันทึกเงินมัดจำของล็อต เงินที่จมอยู่ในสต็อกที่ยังขายไม่ได้ การคืนสินค้าที่อาจเกิดขึ้น และต้นทุนเมื่อสินค้าขายช้า
เวลาวิเคราะห์สินค้า รายงานจากสินค้าคัดสรรสรุปต้นทุนสินค้า ราคาขายแนะนำ ค่าจัดส่งถึงปลายทาง ความต้องการของตลาด และราคาของคู่แข่ง คุณใช้ตารางคำนวณเป็นจุดเริ่มต้น แล้วเติมต้นทุนหาลูกค้าจริงและสมมติฐานเกี่ยวกับงานหลังการขายได้
เมื่อยังไม่รู้ว่าจะขายได้กี่หน่วย การส่งตรงแบบ DDP มักช่วยให้ทดสอบตลาดได้ง่ายกว่าการนำเข้าเป็นล็อต เมื่อความต้องการชัดขึ้นและยอดขายสูงกว่าจุดคุ้มทุนที่ประเมินไว้ การนำเข้าเป็นล็อตก็น่าจะเหมาะกว่า ส่วน DAP มักใช้เมื่อผู้รับสามารถรับผิดชอบการนำเข้าได้ทั้งหมด วิธีที่ถูกที่สุดขึ้นอยู่กับแต่ละกรณี
Fulfillment by Tradelle ช่วยให้การนำเข้าง่ายขึ้นอย่างไร
อีกวิธีที่ช่วยลดรายการในตารางคำนวณคือเลือกซัพพลายเออร์ที่แจ้งราคาสินค้าและค่าจัดส่งถึงปลายทางเป็นราคาสุดท้าย พร้อมดูแลพิธีการศุลกากรให้คุณ Fulfillment by Tradelle จัดหาสินค้าโดยตรงจากผู้ผลิต ดูแลการขนส่งระหว่างประเทศและพิธีการศุลกากร ดำเนินการออเดอร์อัตโนมัติ และส่งข้อมูลติดตามพัสดุ คุณไม่ต้องคำนวณตามเกณฑ์ de minimis หรือจัดการจ่ายอากรขาเข้าสำหรับออเดอร์ของ Tradelle ทีละรายการ
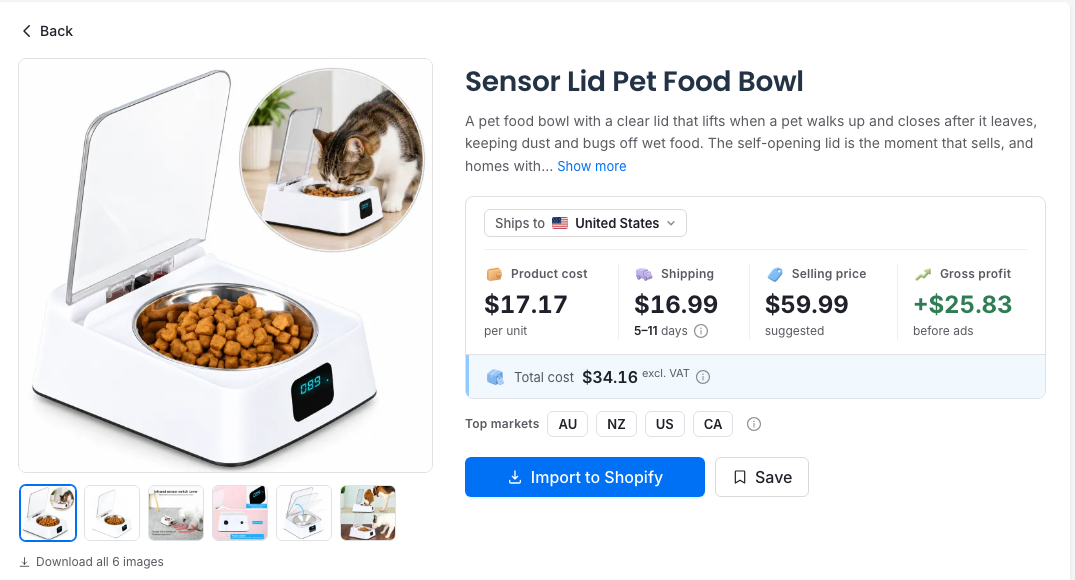
ดูตัวอย่างล่าสุดจากแดชบอร์ดของสินค้า Sensor Lid Pet Food Bowl ที่ตรวจสอบเมื่อวันที่ 4 พฤศจิกายน 2026 สำหรับการส่งไปสหรัฐฯ ต้นทุนสินค้าอยู่ที่ $17.17 ค่าจัดส่ง $16.99 และระบุระยะเวลาจัดส่งไว้ที่ 5–11 วัน รวมต้นทุนที่จ่ายให้ซัพพลายเออร์ $34.16 ไม่รวม VAT ราคาขายแนะนำคือ $59.99 เหลือกำไรขั้นต้น $25.83 ก่อนหักค่าโฆษณาและค่าใช้จ่ายทางธุรกิจอื่น ๆ ของคุณ
ราคาสินค้าและค่าจัดส่งที่แสดงเป็นราคาสุดท้ายของซัพพลายเออร์ Tradelle ดูแลพิธีการศุลกากรและอากรขาเข้าที่เกี่ยวข้อง คุณจึงไม่ต้องหาพิกัดศุลกากรของชามเอง คำนวณค่าใช้จ่ายตามเกณฑ์ de minimis แยกต่างหาก หรือจัดการพิธีการศุลกากรสำหรับออเดอร์นั้น ป้าย VAT ในแดชบอร์ดหมายถึง VAT ของธุรกิจคุณ ซึ่งคิดแยกเช่นเดียวกับเมื่อใช้ซัพพลายเออร์รายอื่น
กฎหมายสหรัฐฯ ยังใช้เหมือนเดิม สิ่งที่เปลี่ยนคือผู้รับผิดชอบงาน คุณดูต้นทุนจากซัพพลายเออร์ได้ก่อนนำเข้าสินค้าและให้ Tradelle ดูแลขั้นตอนข้ามพรมแดน โดยไม่ต้องเปรียบเทียบตัวแทนออกของหรือลุ้นว่าลูกค้าจะยอมจ่ายเงินเมื่อถูกเรียกเก็บโดยไม่คาดคิด ด้วยเหตุนี้ Tradelle จึงเป็นซัพพลายเออร์ที่ใช้งานง่ายที่สุดสำหรับผู้ขายที่อยากลดภาระด้านศุลกากร
การอัปเดตเลขพัสดุอัตโนมัติจะส่งรายละเอียดการจัดส่งไปยัง Shopify และแจ้งให้ลูกค้าทราบ แพลตฟอร์มเดียวกันยังจัดการการคืนสินค้าผ่านศูนย์รับคืนในสหรัฐฯ สหภาพยุโรป และสหราชอาณาจักร คุณจึงประเมินสินค้าด้วยข้อมูลต้นทุนและความต้องการจริง แล้วเริ่มจัดส่งออเดอร์ได้โดยไม่ต้องเพิ่มขั้นตอนศุลกากรแยกต่างหาก
หากกำลังเปรียบเทียบซัพพลายเออร์แต่ละรูปแบบ คู่มือของเราเรื่องซัพพลายเออร์ดรอปชิปที่จัดส่งทั่วโลกอธิบายเกณฑ์อื่น ๆ ที่ใช้เลือกซัพพลายเออร์ ส่วนบทความการดรอปชิปในสหรัฐฯ หลังปี 2025สรุปสถานการณ์ปัจจุบันของการดรอปชิปในตลาดสหรัฐฯ
แผนลงมือทำสำหรับปี 2027
เริ่มจากสินค้าที่คุณขายอยู่ ส่งออกรายการ SKU ประเทศปลายทาง ราคาปัจจุบันจากซัพพลายเออร์ และเงื่อนไขการจัดส่ง ทำเครื่องหมายใบเสนอราคาที่ระบุเพียงว่า “รวมค่าจัดส่ง” แต่ไม่บอกว่ารวมอากรและค่าดำเนินพิธีการศุลกากรหรือไม่ ถามให้ชัดตอนนี้ ก่อนที่ลูกค้าจะได้รับแจ้งให้ชำระเงินเพิ่ม
ถามซัพพลายเออร์ 4 ข้อ แล้วจดคำตอบไว้ข้าง SKU (รหัสสินค้า) ของแต่ละรายการ 1) ใครดำเนินพิธีการนำเข้าสินค้านี้ 2) ใครจ่ายอากรและภาษี 3) ซัพพลายเออร์หรือบุคคลที่สามจะเรียกเก็บค่าตัวแทนออกของหรือค่าบริการสำรองจ่ายอะไรบ้าง และใครเป็นคนจ่าย 4) ซัพพลายเออร์หรือบุคคลที่ 3 จะขอให้ลูกค้าชำระเงินหรือให้ข้อมูลก่อนส่งมอบสินค้าหรือไม่
ใช้สูตรด้านบนคำนวณต้นทุนใหม่ทั้งสำหรับการส่งตรงและการนำเข้าเป็นล็อต แยกต้นทุนคงที่ออกจากต้นทุนผันแปร และใช้จำนวนหน่วยที่คาดว่าจะขายได้จริง หากใช้ Tradelle ให้บันทึกราคาสินค้าและค่าจัดส่งถึงปลายทางตามราคาสุดท้ายในแดชบอร์ด แล้วให้ทีมจัดส่งดูแลพิธีการศุลกากร จากนั้นใช้ส่วนที่เหลือของตารางคำนวณราคาขาย ต้นทุนหาลูกค้า ค่าธรรมเนียม ค่าใช้จ่ายจากการคืนสินค้า และภาษีที่คุณต้องจ่าย
จดวันทบทวนไว้สองวัน ได้แก่ วันที่ 20 มกราคม 2027 ซึ่งเป็นวันที่ต้องปฏิบัติตามข้อกำหนดไปรษณีย์ระหว่างประเทศที่ระบุ และวันที่ 1 กรกฎาคม 2027 ซึ่งเป็นวันที่ควรกลับมาทบทวนสมมติฐานด้านกฎหมายและซัพพลายเออร์ ข้อเสนออีกฉบับของ CBP สำหรับการจัดส่งสินค้ามูลค่าต่ำที่เผยแพร่เมื่อวันที่ 8 ตุลาคม 2026 ยังอยู่ระหว่างรอความคิดเห็น ข้อกำหนดที่เสนอเกี่ยวกับการยื่นเอกสาร ข้อมูล และหลักประกันจึงยังไม่ถือเป็นข้อยุติ พิกัดสินค้า อากรเพิ่มเติม และค่าบริการของผู้ขนส่งอาจเปลี่ยนแปลงได้โดยไม่ขึ้นกับการยกเลิกข้อยกเว้นตามกฎหมาย
คำถามที่พบบ่อยเรื่อง de minimis กับอีคอมเมิร์ซปี 2027
อีคอมเมิร์ซในสหรัฐฯ ยังใช้สิทธิ์ de minimis ได้ไหมในปี 2026
ไม่ได้สำหรับการจัดส่งเชิงพาณิชย์ที่เคยอยู่ภายใต้ข้อยกเว้น $800 สหรัฐฯ ระงับสิทธิ์ยกเว้นอากรแล้ว จึงมีการเรียกเก็บอากร ภาษี และค่าธรรมเนียมที่เกี่ยวข้อง กฎของ CBP เดือนมิถุนายน 2026 ครอบคลุมช่องทางที่ไม่ใช่ไปรษณีย์ ส่วนไปรษณีย์ระหว่างประเทศมีขั้นตอนแยกต่างหาก ของขวัญที่ส่งให้กันจริงและสิ่งของบางประเภทที่ผู้เดินทางนำติดตัวมาอยู่ภายใต้บทบัญญัติอื่น
สิทธิ์ de minimis สิ้นสุดวันที่ 1 กรกฎาคม 2027 ใช่ไหม
การยกเลิกข้อยกเว้นสำหรับการจัดส่งเชิงพาณิชย์ตามกฎหมายมีผลวันที่ 1 กรกฎาคม 2027 แต่สิทธิ์นี้ถูกระงับไปแล้ว คุณจึงไม่ต้องรอถึงเดือนกรกฎาคมเพื่อปรับต้นทุนถึงปลายทางให้รวมอากรที่ซัพพลายเออร์เรียกเก็บ หรือสอบถามซัพพลายเออร์ว่าจัดการเรื่องอากรอย่างไร
ตามนโยบายใหม่ ยังส่งสินค้ามูลค่าต่ำกว่า $800 ไปสหรัฐฯ ได้ไหม
สินค้ามูลค่าต่ำยังนำเข้าได้ แต่จะไม่ได้รับสิทธิ์ยกเว้นอากรสำหรับการจัดส่งเชิงพาณิชย์แบบเดิม การจัดส่งประเภทนี้ยังต้องยื่นใบขนให้ถูกต้อง และอาจมีอากร ภาษี และค่าธรรมเนียมตามที่กฎหมายและกฎระเบียบปัจจุบันกำหนดสำหรับสินค้านั้น
ส่งแบบ DDP แล้วไม่ต้องเสียอากรขาเข้าใช่ไหม
ยังมีอากรขาเข้า DDP กำหนดให้ผู้ขายจัดการพิธีการนำเข้าและชำระอากรกับภาษีนำเข้าที่เกี่ยวข้อง ต้นทุนเหล่านี้ยังต้องนำมาคิดในราคาขาย ส่วน DAP กำหนดให้ผู้ซื้อรับผิดชอบเรื่องนำเข้าในส่วนเดียวกัน
เก็บสต็อกไว้ในสหรัฐฯ แล้วไม่ต้องเสียอากรขาเข้าใช่ไหม
สินค้าที่นำเข้าเป็นล็อตยังต้องผ่านการนำเข้าและการประเมินตามกฎที่ใช้กับสินค้านั้น การมีสต็อกไว้จัดส่งในประเทศช่วยลดปัญหาหลายอย่างเกี่ยวกับการขนส่งระหว่างประเทศและพิธีการศุลกากรได้ แต่ก็เพิ่มต้นทุนหลายรายการ รวมถึงค่าเก็บสินค้าและค่าจัดส่งในประเทศ จึงควรเทียบต้นทุนและผลตอบแทนตลอดกระบวนการของแต่ละวิธี
จะหาอัตราอากรสำหรับสินค้าของตัวเองได้อย่างไร
เริ่มจากพิกัดศุลกากรและประเทศถิ่นกำเนิดของสินค้า แล้วตรวจตารางพิกัดอัตราศุลกากร Harmonized Tariff Schedule ฉบับปัจจุบันของสหรัฐฯ และมาตรการเพิ่มเติมที่เกี่ยวข้อง ยืนยันมูลค่าศุลกากรและตรวจว่าซัพพลายเออร์หรือผู้ขนส่งรวมค่าใช้จ่ายอะไรไว้แล้ว อย่าใช้อัตรา 10% ในบทความนี้กับ SKU จริง เพราะเป็นเพียงตัวเลขประกอบตัวอย่าง
Tradelle คิดค่าดำเนินพิธีการศุลกากรอย่างไร
ต้นทุนสินค้าและค่าจัดส่งถึงปลายทางที่แสดงในแดชบอร์ดคือราคาสุดท้ายของซัพพลายเออร์ Tradelle ดูแลพิธีการศุลกากรและอากรขาเข้าที่เกี่ยวข้องเป็นส่วนหนึ่งของการจัดการออเดอร์ ส่วน VAT ของธุรกิจ ค่าโฆษณา ค่าธรรมเนียมการชำระเงิน ค่าใช้จ่ายจากการคืนสินค้า และต้นทุนอื่น ๆ ของร้านคิดแยกต่างหาก คุณจึงไม่ต้องคำนวณตามเกณฑ์ de minimis หรือจัดการพิธีการศุลกากรแยกสำหรับออเดอร์นั้น
สรุป
วางแผนรับการเปลี่ยนแปลงของ de minimis ในปี 2027 จากข้อเท็จจริงที่ว่าข้อยกเว้นเดิมสำหรับการจัดส่งเชิงพาณิชย์ถูกระงับแล้ว และจะถูกยกเลิกตามกฎหมายในวันที่ 1 กรกฎาคม คิดอากรและค่าดำเนินพิธีการเข้าไปในต้นทุนออเดอร์ตั้งแต่วันนี้ เทียบ DDP กับ DAP จากเงินที่ผู้ขายเหลือ ยอดรวมที่ผู้ซื้อจ่าย และความยุ่งยากในการรับสินค้า หากกำลังพิจารณานำเข้าสินค้าเป็นล็อตเพื่อส่งในประเทศ ให้คำนวณว่าต้องขายได้กี่หน่วยจึงจะคุ้มทุนก่อนลงเงิน
อีกทางคือให้ Fulfillment by Tradelle ดูแลศุลกากรให้ บริการนี้แจ้งราคาสินค้าและค่าจัดส่งถึงปลายทางเป็นราคาสุดท้าย พร้อมจัดหาสินค้า ดูแลพิธีการศุลกากร ดำเนินการออเดอร์อัตโนมัติ และติดตามพัสดุ คุณจึงมีเวลาให้กับงานที่ช่วยให้ธุรกิจโตได้จริง ทั้งการเลือกสินค้า ตั้งราคาที่ทำกำไรได้ในระยะยาว และหาลูกค้า